
4بازدید
۴۳
«تابناک اقتصادي» بررسي ميكند؛
چرا بانکها نمیتوانند وام بدهند؟ هزار هزار میلیارد تومان نقدینگی كجاست؟
مديران ارشد بانك مركزي بارها تأكيد كردهاند كه بانكها ديگر پولي براي دادن وام بيشتر ندارند. اين را هم محمود بهمني، رئيس كل سابق بانك مركزي و هم ولي الله سيف، رئيس كل فعلي اين بانك تكرار كردهاند. راستي چرا بانكها ادعا ميكنند، نميتوانند بيشتر وام بدهند؟ راستي هزار هزار ميليارد تومان نقدينگي كه در آمارهاي رسمي از آن سخن گفته ميشود، كجا رفته و چرا به شبكه بانكي برنميگردد؟
مديران ارشد بانك مركزي بارها تأكيد كردهاند كه بانكها ديگر پولي براي دادن وام بيشتر ندارند. اين را هم محمود بهمني، رئيس كل سابق بانك مركزي و هم ولي الله سيف، رئيس كل فعلي اين بانك تكرار كردهاند. راستي چرا بانكها ادعا ميكنند، نميتوانند بيشتر وام بدهند؟ راستي هزار هزار ميليارد تومان نقدينگي كه در آمارهاي رسمي از آن سخن گفته ميشود، كجا رفته و چرا به شبكه بانكي برنميگردد؟
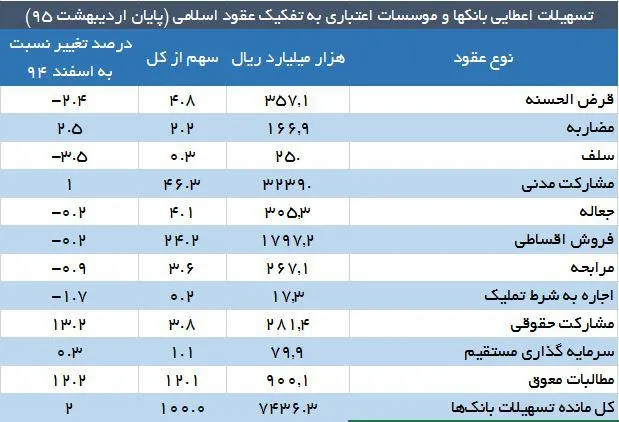
به گزارش تابناک اقتصادی، جديدترين آمار بانك مركزي نشان ميدهد كه مانده تسهيلات بانكها در پايان ارديبهشتماه امسال 743 هزار و 630 ميليارد تومان است كه اين ميزان نسبت به پايان سال گذشته، 2 درصد بيشتر شده است. تأمل در آمارهاي رسمي اين بانك نشان ميدهد كه دست كم 12.1 درصد از كل مانده تسهيلات بانكي شامل مطالبات معوق ميشود كه بالغ بر 90 هزار ميليارد تومان برآورد شده كه در جدول رسمي بانك مركزي از آن به عنوان «ساير» ياد شده است.
افزون بر اين، 46.3 درصد از كل مانده تسهيلات بانكهاي كشور مربوط به تسهيلات عقود مشاركتي ميشود كه نرخ سود آن بين 20 تا 24 درصد دستكم روي كاغذ است و رقم دقيق تسهيلات عقود مشاركتي بانكها در پايان ارديبهشتماه امسال بالغ بر 323 هزار و 900 ميليارد تومان برآورد شده است. رصد آمارهاي ده سال گذشته از وضعيت وامدهي بانكها و سهم عقود مختلف از كل مانده تسهيلات بانكي، نشان ميدهد كه بانكهاي كشور به سبب اعمال سياستهاي دستوري بانك مركزي، جهت وامها را به سمت عقود مشاركتي، مضاربهاي و سرمايهگذاري مستقيم و مشاركت حقوقي تغيير دادهاند و در عمل تلاش كردهاند از پرداخت تسهيلات عقود مبادلهاي نظير فروش اقساطي، جعاله و اجاره به شرط تمليك شانه خالي كنند. اين سياست بانكها براي دور زدن سياستهاي پولي دستوري يك دهه اخير كه از زمان رياست جمهوري، محمود احمدينژاد شدت گرفته بود البته بيدردسر هم نبوده چرا كه بخشي از مطالبات انباشت شده بانكها ناشي از پرداخت وام با نرخ بالاتر و طلب كردن آن از بدهكاران در سررسيدهاي بلندمدت بوده است.
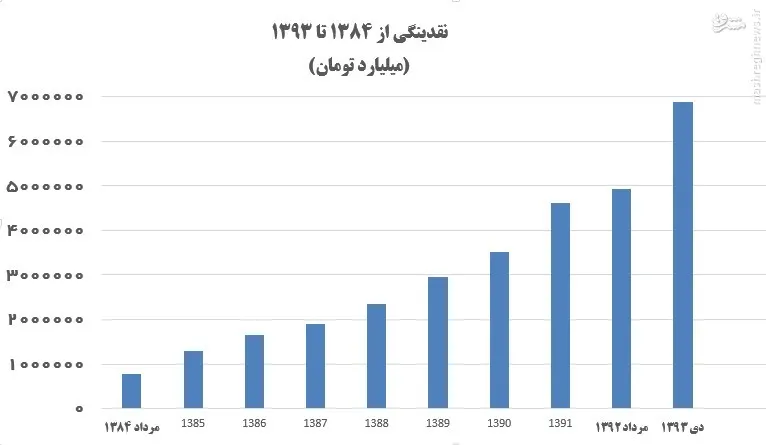
اين در حالي كه ماهيت عقود مبادلهاي هم به لحاظ نرخ سود پايينتر و هم مبلغ وام داده شده و هم مدت زمان بازپرداخت اقساط توسط گيرندگان وام به گونهاي است كه امكان وصول مطالبات و پرداخت اقساط را آسانتر ميسازد، چرا كه بانكها در پايان هر ماه متوجه ميشوند، آيا گيرنده وام اقساط ماهانه را پرداخت كرده است يا نه؟ اما در عقود مشاركتي در پايان مهلت قرارداد بين بانك و مشتريان، بانك اقدام به وصول اصل و سود وام پرداختي ميكند و تازه آن زمان مشخص ميشود كه آيا وامگيرنده توان دادن اصل و سود وام را دارد؟
جدول زير كارنامه مانده تسهيلات بانكها را تا پايان ارديبهشت امسال نسبت به پايان سال گذشته نشان ميدهد.
تصويری ديگر از يخزدگی پول بانكها
بر اساس آمارهاي رسمي بانك مركزي، بدهي بخش دولتي به شبكه بانكي كشور در پايان ارديبهشت ماه امسال به يك تريليون و 283 هزارميليارد ريال رسيده كه نسبت به ارديبهشتماه سال گذشته، رشدي 22.5 درصدي داشته كه يك تريليون و257 هزار ميليارد ريال از كل بدهي بخش دولتي متعلق به دولت است كه بخشي از آن ناشي از سررسيد شدن اوراق مشاركت فروخته شده در سالهاي گذشته برآورد ميشود. بدهي بخش غيردولتي به شبكه بانكي كشور هم با رشدي 18.1 درصدي در پايان ارديبهشت امسال نسبت به مدت مشابه سال گذشته به رقم 7 تريليون و506 هزار ميليارد ريال رسيده است.
تازهترين آمارهاي رسمي بانك مركزي نشان ميدهد كه بدهي بانكها به بانك مركزي در پايان ارديبهشت سال جاري نسبت به مدت مشابه در سال قبل 6.6 درصد بيشتر شده و به893 هزارميليارد ريال رسيده است.
راستي نسخه نجات بانكها از باتلاق مطالبات انباشت شده چيست؟ دولت و بانك مركزي گزينه راهاندازي بازار بدهي و تسويه بدهيهاي بخش دولتي از محل تسعير نرخ ارز پيشنهاد دادهاند كه دستكم اين پيشنهاد در قالب لايحه اصلاحيه بودجه سال 1395 در كميسيون برنامه و بودجه مجلس شوراي اسلامي رد شده است. حالا بايد منتظر آينده ماند و ديد آيا نسخه ديگري هم مطرح ميشود يا نه؟
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
جالبه دوستان همه ماشالله صاحب نظر هستند و در علم اقتصاد و بانکداری کارکشته و صاحب نظر.
بنده چهار کلمه بیشتر از اقتصاد نمیدونم اما می فهمم تورم با نرخ بهره و سود تسهیلات و سود سپرده رابطه مستقیم داره، بحث درباره نرخ سود با در نظر نگرفتن تورم یک بحث بی فایده و بی اساس است، با این مقدمه توجه همه بزرگواران رو به مشکلات زیرساختی جامعه اقتصادی ایران جلب می کنم، از شکل به محتوی عنایت بفرمایید، بجای گیردادن به بدهکاران بهتر نیست به این توجه کنیم که ریشه اصلی مشکلات اقتصادی مملکت بسته بودن بازار و تولید غیر رقابتی است؟ بهتر نیست بانکها هزینه های خودشون رو اعلام کنند بجای اینکه دائم مطالباتشون رو اعلام می کنند؟ سرانه تعداد بانک در ایران تقریباً ۲۰ برابر کشورهای پیشرفته دنیاست درحالیکه به جز یک بانک، بقیه بانکها کار غیر تخصصی می کنند، دوستان خانه از پای بست ویران است، از بند نقش ایوان بهتر نیست خارج بشیم؟
حالا تکلیف اینهایی که پول گذاشتند بعد از سه ماه بهشون وام نمیدند چی میشه حداقل به کسانی که اقدام کرده بودند برای وام بهشون بدید از این به بعد ثبت نام نکنه کسی برای وام حالا تا که این وضع ادامه داره
آدم بعضی وقتا از ایرانی بودن خودش احساس نفرت میکنه، این از الانمون اونم از تاریخ پر افتخارمون...! :(
تابناك عزيز
وضعيت فعلي اقتصاد بانك هاي ايران به مانند شخصي مي ماند كه شب از چراغ قرمز رد شود و اكر پليس او را نكرفت صدتومان درامد براي خودش قايل شود وضعيت فعلي پيش امد طوفاني سنكين در تورم خواهد بود و يكي از ريشه هاي ان فعاليت بان ها در ساختمان سازي و ارز مي باشد در زماني كه نرخ ارز به سرعت از هزار تومان به سه هزار تومان رسيد و بانك ها بزركترين خريداران ارز بودند و بانك مركزي هم ظاهرا همه بانك ها را بدهكار كرد ايا بانك مركز ي توانست كاري كند!!!!
جناب رييس بانك مركزي در يك صبحانه اطاق بازركاني اعلام فرمود دلار پايين نخواهد امد و دهها ميليارد دلار خانگي را خانه نشينتر كرد و موجب كرديد در مصاحبه هاي بعدي و دفاع از نظر خود!! دلار خانگي را بيشتر كرد
بانكها هم كزينشي وام مي دهند و فقط مردم مي شنوند تورم تك رقمي ولي در سر سفره مي بينند روز بروز خاليتر و كرانتر مي شود ايا قيمت مرغ تابعيت از تورم دارد؟ ايا پيش زمينه صحبت وزير نيرو كه دارد اتش تهيه بالابردن چند برابري حامل هاي انرژي را مي سازد اثر تورمي ندارد؟ نبايد ركود وحشتناك را مقدمه رهها شدن قيمت ها هست شاهكار خود بدانيم و امار غير واقعي تورم بدهيم و مردم اين را مي فهمند
مسئولان بايد بدانند كه با عمل ماندني هستند نه با مصاحبه.....
چرا وام نمیدن، کی گفته؟ من وام مسکن گرفتم با پول اوراق و سودش حساب کردم 25 درصد شده. وام نمیدن درسته ولی خوب پول نزول میدن
کی میگه بانکها وام نمیدن این همه وام های با بهره چهار درصد ازکجا وام گرفتن
دوستان عزیزی که میگین کارمندان بانکها انواع وامهارو میگیرن بنده با بیست سال سابقه. در بانک ملی و مسئول دایره پیگیری مطالباتم حاضرم همین الان با هر کارمند ی که تو یه سازمان دولتی کار میکنه جامو عوض کنم ببخشین کدومتون روزی هشت ساعت کار مفید دارین در برف و سرما و آلودگی هوا میاین سرکار کدومتون بعد از بازنشستگی باید جوابگوی عملکرد چند سال قبلتون باشین که همش اجرای دستور مقامات بوده
چون جیبهایشان بزرگ است.....؟؟؟؟!!!!!
شاهکار اقتصادی این مدیران بانکها و مدیران کارخانجات که حقوقهای چند صد میلیونی میگیرنداین است که کارخانه و بانکی که بازده اقتصادی داشت را تحویل گرفتند بعد از چند سال ورشکست کردندبه همین خاطر بعنوان پاداش و جایزه حقوق چند صد میلیونی به مدیران میدهند
چنانچه اقتصاد ازاد مد نظر مسؤليين قرار بگيرد و فضاي كسب و كار و مجوزهاي اقتصادي يكسان بين احاد
ملت تقسيم گردد ،ميتوان اميدوار بود كه اين كشتي به ساحل نجات ميرسد
آخر بعضی. ها اگر کمی عقل. داشته. باشند باید. بدانن. که در همه جای دنیا حقوق. و مزایای. کارکنان. بانکها بدلیل. استرس و جلوگیری. از سوءاستفاده. احتمالی. کمی بالاتر. است. و باید. هم باشد کمی مطالعه. کنید. بعد اظهار. نظر کنید
بارها توی همین سایت گفتم باید سود تسهیلات بانکی در ایران حداکثر سه درصد باشد،در غیر این صورت با رکودی که وجود دارد کسی فعالیتی را آغاز یا گسترش نمی دهد. و تمام وامهای دریافتی قبلی هم از بین میرود. بانکها میگن ما 15 درصد سود می دهیم و 18 درصد سود می گیریم که کسر دو رقم 3درصدمی شود،یعنی منافع بانکها از کسر هزینه هایشان از این 3درصد می باشد پس چرا حاضر نیستند سود بانکی پایین بیاید مثلا شود 2درصد سود سپرده و 5درصد سود تسهیلات؟ دو دلیل دارد اول اینکه بانکها خلق پولی تا 8برابر میزان داراییهای خود دارند یعنی عملابه یک واحد پول سپرده سود پرداخت کرده و با موجودی یک واحد با خلق پول توسط فضای مجازی و کارت تا 8واحد وام داده و 8برابر سود پرداختی به سپرده گذار از تسهیلات گیرنده سود دریافت می نمایند. دوم بانکها بزرگترین بنگاهداران و ساخت و ساران ایران هستند اگر سود بانکی پایین بیاید عملا برای خود رقیب ایجاد می کنند و تمایل مردم برای سرمایه گذاری بالا می رود و بنگاها و ساخت و ساز آنها به میزان حال سود دهی نخواهد داشت. راهکار این است که بخشنامه های سال گذشته دولت مبنی بر واگذاری بنگاها و سایر داراییها مازاد بانکها سریع و سیر واگذار گردد و در مرحله دوم سود بانکی به سه در صد برسد. چاره ای جز این نیست ،با پایین آمدن سود بانکی بخش تولید می تواند ماشین آلات خود را بهروز نماید و ظرفیتهای تولید خود را افزایش داده و نگاه صادراتی داشته باشد. امروز باید مطالبه مردم از دولت محترم فقز و فقط جلوگیری از بنگاهداری بانکها و کاهس سود تسهیلات به حواکثر 3درصد باشد.
فقط یک چاره دارد و آنهم اینست که دولت سریعا صنایع بزرگ دولتی را اجبار به دادن بیست درصد بهره تضمینی به سپرده مردم کند و در مقابل به بانکها اجازه ندهد تا سود خود را به بیش از 15 درصد ببرند . با اینکار مردم سپرده های کلان خود را از بانکها خارج و مستقیم به صنایع بزرگ میدهند و چرخ صنایع که بچرخد مشکل بیکاری هم حل میگردد .
اکثر این بانکها ورشکسته هستند وای به حال کسانی که تو این بانکها سرمایه گزاری کردند
کاملا" درسته اضافه بر اینکه وارد ساخت و ساز های کلان هم شدن و حالا با رکود بازار ملک امکان برگشت پول ها وجود نداره مگر با گرانی مجدد ملک که احتمالا با برنامه ریزی های جدید بانک ها رخ خواهد داد
یکی از اون 10 نفر من باشم. خوبه؟ معیارتان برای انتخاب این 10 نفر چیست؟ تا حالا خیلی ها از این وام ها گرفته و پس نداده اند.
از قدیم گفته اند کور چه میخواهد ؟ دو چشم بینا ! بانک اگر وام ندهد وسود دریافت نکند که متضرر میشود ودر نهایت ورشکسته !!! منتهی مراتب بانک باید نسبت به منابع موجود تسهیلات اعطا کند یعنی این نباشد که از منابع گران قیمت " سپرده های یکسال " تسهیلات ارزان قیمت بدهد " با نرخ چهار درصد " وبالعکس بلکه باید ضریب قانونی هفتاد درصد در تمامی سرفصلهای اعطای تسهیلات رعایت شود
بانكها منابع ازاد ندارند. چون متاسفانه تسهيلات پرداختي ياطبق مقررات پرداخت نشده ودربسياري ازموارد كارشناسي نبوده ودراخر برگشت نخورده و معوق يا لاوصول مانده است بنابراين منابعي نيست كه بتوان تسهيلاتي پرداخت كرد من بانكهاي زيادي سراغ دارم كه حتي املاك خودراميفروشند .بانكهاي ما به نوعي ميشودگفت ورشكسته ومقروضند من خودم بازنشسته بانكم تقريبا ازاوضاع واحوال بانكها بي اطلاع نيستم يه سازمان بازرسي بي طرف و عادل برود و بانكهاي مارو بازرسي نمايد اونوقت نتيجه ان معلوم ميكند كه بانكها درچه وضعي هستند.
وقتى ادم نظرات توده مردم در مورد اين مقاله رو بررسى ميكنه به اين نتيجه ميرسه كه بانكها در وحله اول براى بازيافت سرمايه اجتماعى از دست رفتشون بين توده مردم، بايديك فكر اساسى بكنن در غير اينصورت، بنظر ميرسه كه صرفا از بين بردن كمبود منابع نقدى به تنهايى، راه حل اين مشگل نيست.
خیلی از کارمندان ساده بانک دارای سه یا چهار باب خانه هستند که با وام بالا باقسط پایین و بدون سود خریده اند تا چه رسد به مدیرانشان ،مشخصه که نمیتونن به مردم وام بدن
دیدگاه خود را بنویسید
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.