
27بازدید
۴۶
سرپیچی شرکتهای بیمه از ارائه خدمات به برخی شهروندان؛
چون از کوپنهای بیمهنامهتان زیاد استفاده کردهاید، نباید بیمه شوید!
امتناع شرکتهای بیمه از تمدید بیمهنامه امثال این راننده نشان میدهد آنچه برای متولیان صنعت بیمه اهمیت دارد، تنها منافع خود ایشان است. منافعی که برای نیل به آن میتوان بیمهنامههایی با چندین کوپن چاپ کرد و به مشتریان عرضه نمود، اما با اعمال تنبیههایی سنگین کاری کرد که ایشان از بیمه نامه خود استفاده نکنند! تنبیههایی که البته هرچقدر هم سنگین باشند، فرد مجبور به تن دادن به آنهاست
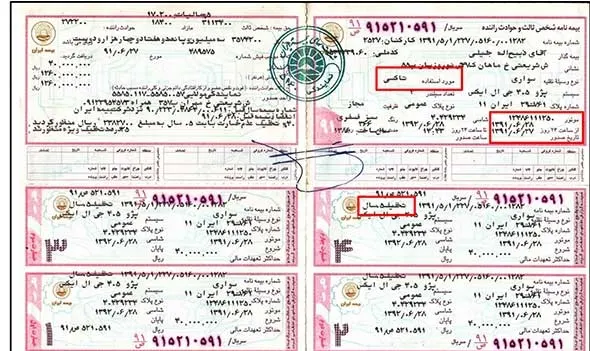
به گزارش «تابناک»، به رغم آنکه همه شرکتهای بیمهای، در خصوص بیمهنامههای شخص ثالث و حوادث رانندگی تا چهار مرتبه پرداخت خسارت را -تا سقف مبالغ متفاوت، از ۶ تا ۳۰ میلیون تومان- تضمین میکنند، استفاده حداکثری از این مزایا موجب خواهد شد که فرد، مغضوب این شرکتها شده و به دردسرهایی دچار گردد که جبران آن به سادگی ممکن نیست.
صرف نظر از شرایط و قوانین سختگیرانهای که در فرایند استفاده از بیمه خودرو وجود دارد و به رغم درآمدهای میلیاردی بیمهها، پرداختی به بیمه شدگان به گونهای است که فرد با استفاده از بیمهنامه خود در بار اول، از تخفیف و امتیازهای بیمهگذار محروم خواهد شد و اگر دفعات استفاده از بیمهنامهاش بیشتر شود، با تنبیههایی مواجه خواهد شد که ممکن است وی را از دریافت بیمه نامه محروم نماید.
مورد عجیبی که از آن سخن رفت، اشاره به مشکلی دارد که برای برخی رانندگان پیش میآید و ایشان را به وضعی گرفتار میکند که هیچ اطلاعات و هشداری در خصوصش به آنها داده نشده است. مثل مالک خودرویی که سه بار تصادف کرده و برای جبران خسارات آن از سه کوپن بیمه نامهاش استفاده کرده و حالا با مراجعه به دفاتر بیمه دریافته که دیگر نمیتواند خودروی خود را نزد هیچ کدام از شرکتهای بیمهای با شرایط معمول بیمه کند.
وی که مالک خودروی پراید مدل سال ۹۶ است، در تشریح شرایطش به خبرنگار «تابناک» میگوید: در سه تصادفی که در سال جاری داشتم، به ترتیب مبلغ ۲.۵ میلیون تومان، ۳ میلیون تومان و ۷۰۰ هزار تومان از بیمه دریافت کردم و حالا که قصد دارم بیمه خودروام را تمدید کنم، بیمهگذار میگوید که دیگر بنا ندارد خودروام را بیمه کند چراکه میگویند من از جمله رانندگان ضررده برایشان هستم.
او میافزاید: اینکه بنده پیشتر هم مالک خودرو بودهام و از کوپنهای بیمهنامه هایم استفاده نکردهام و همواره مبالغی در هر سال به شرکتهای بیمهای پرداخت نمودهام، ظاهرا برای بیمه گذاران هیچ اهمیتی ندارد و تنها نکته مهم برای ایشان این است که در سال جاری چند بار از کوپنهای مجازم استفاده کردهام و چقدر بابت تصادف هایم خسارت پرداخت کردهاند؛ معاملهای یکسویه که تنها زمانی تمدید خواهد شد که بیمهها سود کنند!
این راننده در ادامه میگوید: وقتی با امتناع این نمایندگی برای بیمه کردن خودروام مواجه شدم، به نمایندگی دیگر بیمهها مراجعه کردم و از آنها خواستم تا خودروام را بیمه کنند که پی بردم اوضاع در همه این شرکتها بدین منوال است. همه شرکتهای بیمهای واکنش مشابهی نشان دادند و اظهار داشتند که حاضر نیستند خودروی من را با شرایط معمولی و مشخص بیمه کنند.
وی در پاسخ به این سئوال که آیا راه حلی از طرف بیمهها پیش روی وی قرار گرفته یا خیر؟، میگوید: بیمه کننده قبلی به من گفت: اگر خسارتهایی که در سال ۱۳۹۶ به شما پرداخت کردیم (یعنی ۶ میلیون و ۲۰۰ هزار تومان) را مسترد کنی، دوباره خودروی شما را بیمه خواهیم کرد و دیگر نمایندگیها نیز میگویند جدا از سقف حق پرداختی، میبایست ۷۰ درصد جریمه به آنها پرداخت کنم تا خودروام را بیمه کنند. وقتی با این درخواستها مواجه شدم، با بیمه مرکزی هم تماس گرفتم که آنها نیز با بررسی مدارکم گفتند که شما جز رانندگان زیانده هستید و باید شرایط مطرح شده توسط نمایندگیها را قبول کنید.
شرایطی که البته منحصر به این فرد نیست و افراد دیگری هم بدان مبتلا هستند، اما کمتر درباره اش اطلاع دارند چراکه بر اساس بیمهنامههای صادر شده، تصور میکنند شرکتهای بیمه متعهد هستند در هر سال به میزان ۴ مرتبه و تا سقف ۶ میلیون تا ۳۰ میلیون تومان خسارت پرداخت کنند و این پرداخت خسارت شامل هیچ گونه جریمه و تنبیهی نیست، نه اینکه تنبیهی از جنس پرداخت کلیه خسارتهای دریافتی یا افزایش چندین برابری نرخ بیمه نامه در انتظارشان باشد.
موضوعی که اگر قانونی هم باشد، میبایست مفاد و قوانین مربوط به آن به دقت به اطلاع عموم رانندگان برسد نه اینکه در هنگام تمدید بیمه نامه بیان شود و از چارچوب مشخص و معینی هم تبعیت نکند؛ موضوعی که البته در مورد یاد شده، عجیبتر هم جلوه میکند چراکه میبینیم وی در مجموع سه باز استفاده از بیمهنامه خود، تقریبا در محدوده سقف خسارت یک تصادف از خدمات استفاده کرده نه بیشتر.
از سوی دیگر، امتناع شرکتهای بیمه از تمدید بیمهنامه امثال این راننده -که تنها ۳ بار از حق بیمه خود استفاده کرده،- نشان میدهد آنچه برای متولیان صنعت بیمه اهمیت دارد، تنها منافع خود ایشان است. منافعی که برای نیل به آن میتوان بیمهنامههایی با چندین کوپن چاپ کرد و به مشتریان عرضه نمود، اما با اعمال تنبیههایی سنگین کاری کرد که ایشان از بیمه نامه خود استفاده نکنند! تنبیههایی که البته هرچقدر هم سنگین باشند، فرد مجبور به تن دادن به آنهاست چراکه داشتن بیمه نامه شخص ثالث اجباری است و شرکتهای بیمه به خوبی از این الزام آگاهند و از مزایایش بهره میبرند!
وضعیت عجیبی که دست کم در مورد یاد شده، مراجعه به بیمه مرکزی هم برای رفع و رجوع آن راه به جایی نبرده تا مشکلی بزرگتر خودنمایی کند؛ اینکه در هر بحث و دعوایی میان رانندگان و شرکتهای بیمه، حق با بیمه است و اگر اعتراضی به این موضوع مطرح شود، حکم و قاضی نیز بیمه خواهد بود. دعوایی که اگر راننده به نتیجه آن تن در ندهد، سر و کارش با پلیس راهنمایی و رانندگی خواهد بود و زیانهایی به مراتب سختتر متحمل خواهد شد!
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
اگه بخواهیم تصادفات کم بشه این راه صحیحی است
اتفاقا در اکثر کشورها راننده پر خطر باید هزبنه بیستری پرداخت کنه
شرمنده اخلاق ورزشکاری اون.
مگه شرکت بیمه باید به چی فکر کنه؟
ایثار؟
بیمه ها در تمام قراردادها به فکر منافع خودشونن یجور کلاهبرداری محترمانه است.
طبق قانون همه بیمه های خصوصی و دولتی می توانند از بیمه کردن خودرو ها سر باز بزنند به جز بیمه ایران. ( بخشنامه بیمه مرکزی ببعد از ورشکستگی بیمه توسعه)
بیمه ایران مکلف است تمامی خودروهای مراجعه شونده را بیمه کند بدون استثنا. آموزش های لازم به دیگر شرکت های بیمه و کارگزاری ها باید داده شود در صورت مراجعه به کارگزاری شان و عدم صدور بیمه نامه، بیمه ایران را معرفی کنند.
از یک شبکه خبری ( تابناک) انتظار می رود، قبل از قضاوت های عجولانه در مورد قانون کسب اطلاع کند.
پس با این حساب بیمه نامه یعنی کشک ودورو ریختن پول بیمه واین یعنی دزدی علنی شرکتهای بیمه .....
تابناک لطفا توضیح دهید که حق قانونی با چه کسی هست؟
بیمه ها سالانه این همه سود میکنن و این همه ماشین بدون خسارت دارن بیمه پرداخت میکنن بعد میان به یه چنین شخصی میگن باید کل هزینه ای که بیمه برای شما کرده رو پس بدی؟ خداییش این انصافه؟ بعد توقع دارین مردم از اسلام و انقلاب زده نشن؟
قدما میگفتن بیشتر از کوپنت حرف میزنی حالا میگن بیشتر از کوپنت تصادف میکنی!
زیاد هم پیگیر بشی میگن کوپنت را باطل میکنیم!!!
اتفاقا اینگونه برخورد کردن با رانندگان خطر ساز در کشورهای پیشرفته جواب داده.
باید به شرکتهای خارجی بیمه گذار هم اجازه کار در بازار ایران را داد تا جلوی این فساد ها گرفته شود.
بیمه ها پول رو از مردم میگیرند به خاطر 10 میلیون خسارت دوباره بیمه نمی کنند. در عوض به هر کارمند خودشون از رییس تا آبدارچی سالی 100 میلیون وام بلا عوض میدن.
شرکت های بیمه خارجی باید آزادانه وارد شوند.
ماشین من رو برای 2 بار استفاده از کوپن بیمه نمیکردن کل مبلغ استفاده شده 3.5 میلیون هم نمیشد
ايشون بايدبايد به سازمان بازرسى شكايت بكند
چون از سازمان بى خاصيت حمايت از توليدكننده ومصرف كننده هيچ بخارى بلندنمى شود الا حمايت از توليدكنندگان و واردكنندگان بزرگ
دزدی همه جا نهادینه شده.
درکشورهای دیگر هم وضع همینطور است، حتی جریمه شدن رانندگان هم در پرداختی بیمه سال بعدمد نظر قرار میگیرد، اصولا شرکتهای بیمه در همکاری دائم و مستمر با پلیس هستند تا بدین منظور رانندگان ملزم به رعایت دقیق قوانین باشند، البته این شرکت بیمه میباشد این هموطن گرامی را از حقوق خود و قوانین شرکت بیمه آگاه میکرد
مجلس شورا نیز که فعلا درگیر تصویب دایمی کردن حقوق وزیران و دولت (به خصوص وزیر 4و نیم میلیونی با دختر مظلومش) تا پایان عمر و دیگر موارد مشابه می باشند و فعلا وقت رسیدگی به این ظلم های عینی را ندارند.
تابی جان، امید به کی ببندیم که قانون رو درست کنند؟ این بیمه سالص، سولاث، ببخشید صالاص رو پدر من که نباید درست کنه. قانونگذاااااااااار داریم.
از این گزارشاتی است که از سر بیکارری و نداشتن سوژه تنظیم شده است. این که نمی شود که هر راننده سالی یک میلیون تومان حق بیمه بدهد و 20 میلیون تومان خسارت واررد کند. باید جریمه و تنبیه شود و کل خسارات ررا خودش بپردازد.
بیمه اجباری نمونه واضح دزدی از جیب ملت است
خدا لعنتشون کنه
تازه شرکتهای بیمه ایرانی دارند از استادانشان در امریکا یاد م گیرند . در امریکا هم اگر بیمه شونده تصادف مکرر داشته باشد به سختی شرکت بیمه ای او را بیمه می کند و قیمت بیمه بستگی به برگهای جریمه رانندگی و تعداد تصادفات دارند به همین دلیل بسیاری برای نپرداختن پول بیشتر برای تعمیر ماشین خود به بیمه مراجعه نمی کنند . قرار نیست رانندگانی که سی سال حق بیمه پرداخته اند خسارت افراد بی انضباط را بپردازند . متاسفانه در ایران شخص بیمه نمی شود بلکه ماشین بیمه می شود وبا انتقال ماشین تمام سوابق از بین می رود .
در همه جای دنیا بیمه های معتبررانندگان پر خطر را بیمه نمی کنند و این راننده ها یا باید رانندگی را کنار بگذارند و یا از شرکتهای کوچکتر بیمه را با قیمت بسیار بالاتری تهیه کنند، این یکی از روشهای تشویق برای رانندگی صحیح است. وقتی در همه جا از دنیا مثال می اورید در این مورد هم مثال بیاورید.
دیدگاه خود را بنویسید
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.