
خاندوزی در سی و یکمین همایش بانکداری اسلامی مطرح کرد
انتقاد وزیر اقتصاد از بانکی که با بدهکار کردن خود، خلق پول کرده است/ نظام بانکیِ وثیقه محور، ثروتمندان را به فقرا ترجیح میدهد
وزیر امور اقتصادی و دارایی گفت: کسب و کار بانکی در حال حاضر برای خود یک منطقه امن را شناسایی کرده است و حاضر نیست به راحتی از آنجا خارج شود. این منطقه امن سه رکن دارد: اعطای تسهیلات، دریافت نرخ بهره و انجام عملیات در بالای خط ترازنامه.
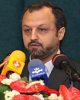
به گزارش تابناک اقتصادی؛ وزیر امور اقتصادی و دارایی در سی و یکمین همایش بانکداری اسلامی گفت: خداوند را شاکرم که در سی و یکمین همایش سالانه بانکداری اسلامی در خدمت کارگزاران، سیاستگذاران و پژوهشگران نظام بانکی به ویژه بانکداری اسلامی هستم. از برگزارکنندگان همایش تشکر و از تلاش کارکنان خدوم شبکه بانکی در دوران بیماری فراگیر کرونا قدردانی و با خانوادههای شهدای خدمت ابراز همدردی می کنم.
سید احسان خاندوزی افزود: در این زمان کوتاه، سرفصلهای گفتگو با شما عزیزان را در پنج محور تقدیم حضور میکنم و امیدوارم با دریافت بازخوردهای صاحب نظران محترم، بتوانیم برنامه تحول در نظام بانکی را نهایی نموده و به اجرا بگذاریم.
وی محور نخست سخنان خود را «بانک ها، خلق پول و پشتیبانی از تولید» اعلام و اضافه کرد: یکی از محورهای همایش حاضر «نقش و مسئولیت نظام بانکی در پشتیبانی از تولید» است. اینکه بانکها چه کمکی میتوانند به تولید بکنند بستگی به درک ما از بانک و کارکردهای آن دارد.
خاندوزی اعلام کرد: اگر بانک را صرفاً واسطه وجوه تلقی کنیم، قاعدتاً بانک نقش بسیار محدود و منفعلی در پشتیبانی از تولید پیدا میکند، ولی اگر بانک را نهادی بدانیم که ۹۷ درصد پول و نقدینگی کشور را منتشر میکند و به موارد مصرف آن تخصیص میدهد، آنگاه تصویر عوض میشود. آنگاه میتوانیم بپرسیم بانکی که با بدهکار کردن خود پول خلق کرده است، ما به ازای آن کدام داراییها را اکتساب کرده و ترکیب ترازنامه اش را چگونه تغییر داده است.
وزیر امور اقتصادی و دارایی گفت: آیا اعتبار جدید صرف تأمین مالی بخشهای مولد، فعالیتهای کارآفرینانه، و محصولات مورد تقاضای مردم شده است یا صرف اقدامات غیرمولد، سفتهبازی روی داراییهای موجود، تسهیلات رابطهای ناسالم و ... شده و قدرت خود را صرف متلاشی کردن تار و پود اقتصاد کرده است؟
وی خاطرنشان کرد: سؤال این است که بانک از قدرت خلق پول خود برای «ساختن» استفاده کرده است یا برای «تخریب»؟ خدمت پول به تولید و سرمایهگذاری یعنی ساختن اقتصاد و انحراف پول از بخش واقعی یعنی تخریب آن. میخواهم بر این نکته تأکید کنم که مسأله فقط کمیت پول و نقدینگی نیست و کیفیت خلق پول نیز به اندازه کمیت آن حائز اهمیت است و بانکها باید به نحوی هدایت و اداره شوند که نقش سازنده پول را در کانون توجه قرار دهند.
خاندوزی محور دوم سخنان خود را «حکمرانی شرکتی در بانکها و مسأله نظارت» برشمرد و اظهار داشت: در این زمینه دو سؤال قابل طرح است: یکی اینکه اگر منافع بانکها اقتضا نکند که وارد تأمین مالی تولید بشوند، چه مسئولیتی متوجه آنهاست؟ و دوم آنکه نهاد ناظر چه زمانی متوجه تصمیمات بانکها در خصوص نحوه تخصیص اعتبارات میشود؟
وی با بیان اینکه سؤال اول، من را به محور دوم صحبتم در خصوص حکمرانی بانکها میرساند که محور دیگر همایش امروز است، بیان کرد: ممکن است یک بانک منابع خود را کامل صرف ساختن مجتمعهای فروشگاهی بزرگ مقیاس کرده و هزاران میلیارد تومان نقدینگی جدید را صرف این کار کند، ممکن است یک بانک پول جدید را برای تأمین واحد مسکونی یا پرداخت حقوق به کارکنان شاغل در نهادی کند که سهامدار بانک است، ممکن است یک بانک منابع خود را صرف ایجاد حباب در بازار ثانویه کند، ممکن است یکبانک پول جدید را برای پرداخت بهره روی سپردههایی کند که ما به ازای آنها در سمت راست ترازنامه بانک ها، دارایی وجود ندارد.
وی تاکید کرد: همه این اقدامات نقدینگی مخرب و خودافزا را در کشور افزایش میدهد و سؤال این است که مسئولیت بانکها در قبال آثار سوء چنین تخصیصهایی چیست؟ تفاوت بین مدیرانی که نقش مؤثری در تأمین مالی فعالیتهای مولد بازی کرده اند و مدیرانی که این چنین منابع حیاتی کشور را از بین میبرند و سفته بازی را به زیان تولید و کارآفرینی سودآور میکنند، چیست؟ آیا نظام حکمرانی و تدبیر امور تمایزی بین این نوع بانکها قائل میشود یا به سودآوری ناشی از فعالیتهای سوداگرانه به همان نسبت پاداش میدهد که به سودآوری ناشی از پشتیبانی تولید.
خاندوزی افزود: قاعده گذاری و اجرای قواعد حکمرانی شرکتی از برنامههای محوری ما در وزارت امور اقتصادی و دارایی است و خوشبختانه در حال حاضر لایحهای برای این منظور در وزارتخانه تهیه شده است که با قوت بیشتر پیگیری خواهد شد.
اما سؤال دوم من را به مسأله نظارت میرساند، نظارت ابعاد بسیاری دارد که مجال آن نیست در اینجا به آنها بپردازم و صرفاً میخواهم به دو نکته اساسی اشاره کنم: یکی اینکه مقام ناظر و سیاستگذار نباید واحد باشد، وگرنه امکان نظارت مؤثر فراهم نمیآید.
وی یادآورشد: در این شرایط باید به این سمت پیش برویم که سیاستگذار برای تعقیب اهداف خود سیاستهایی را اتخاذ و مقام ناظر، از اجرای درست آنها حصول اطمینان کند، این موضوع را باید در قالب لایحه قانون بانک مرکزی تعقیب کنیم.
خاندوزی اظهار داشت: در دورانی که لایحه قانون بانک مرکزی در مجلس شورای اسلامی حضور داشت، فراخوان موثری برای پیشنهادهای ایجابی طرح بانک مرکزی ارسال شد و اکنون از موضع وزارت امور اقتصادی و دارایی همچنان دست یاری به سمت صاحب نظران بانکداری اسلامی و سیاستگذاری پولی دراز میکنم.
وزیر امور اقتصادی و دارایی افزود: نکته دوم اینکه فناوریهای نوین نظیر زنجیره بلوک، قراردادهای هوشمند و پول دیجیتال بانک مرکزی، امروز امکانی را فراهم میکند که هم مدیران بانک در لحظه متوجه شوند در سراسر نقاط کشور ترازنامه آنها چگونه در حال تغییر است و هم کنترل بانک مرکزی بر جریان وجوه مالی را افزایش میدهد و این امکان بی نظیری را برای شفافیت، مبارزه با پولشویی، فرار مالیاتی و نظایر آن ایجاد میکند.
وی ابراز امیدواری کرد که در تعامل با بانک مرکزی و شبکه بانکی بتوانیم این برنامهها را با قوت پیش ببریم.
خاندوزی محور سوم سخنان خود را «مدل کسب و کار بانکی، ارزیابی و آسیب شناسی» اعلام کرد و افزود: سومین محور همایش حاضر ناظر بر ارزیابی و آسیب شناسی مدل کسب و کار بانکی است. در این زمینه میخواهم به دو نکته اشاره کنم. گاهی کسب و کار بانکی معطوف میشود به تامین مالی و اعطای تسهیلات به یک واحد تولیدی که در مقایسه با تامین مالی فعالیتهای غیر تولیدی یک گام به جلوست، ولی راه مؤثرتر تأمین مالی زنجیره ارزش (supply chain finance) است؛ آن هم نه از طریق اعطای تسهیلات و اخذ وثیقه، بلکه از طریق اعطای خط اعتباری بر مبنای شایستگی اعتباری.
وی ادامه داد: کسب و کار بانکی در حال حاضر برای خود، منطقه امنی را شناسایی کرده است و حاضر نیست به راحتی از آنجا خارج شود. این منطقه امن سه رکن دارد: اعطای تسهیلات، دریافت نرخ بهره و انجام عملیات در بالای خط ترازنامه؛ اما منطقه فعالیتی که اقتصاد به آن نیاز دارد و تلاش بیشتر شبکه بانکی را میطلبد، مستلزم اعطای خط اعتباری، دریافت کارمزد و عملیات در زیر خط ترازنامه است.
وی خاطرنشان کرد: ما نیاز داریم در عملیات بانکی از منطقه ۱ به منطقه ۲ گذار کرده یا لااقل منطقه ۲ را هم در کنار منطقه ۱ تعریف کنیم و این مستلزم آن است که بانکها به این سمت هدایت شوند.
خاندوزی یادآورشد: گاهی مقررات ما بانکها را میترساند که به این سمت بیایند. برای آنها راحتتر است که همچنان تسهیلات بدهند و وثیقه بگیرند، در حالی که برای تأمین مالی زنجیره ارزش ما به خط اعتباری نیاز داریم نه به تسهیلات. هزینه خط اعتباری بسیار کمتر از تسهیلات است و پرداخت هزینه زمانی فعال میشود که منابع بانکی استفاده شود.
به گفته وی فقط در این مقطع زمانی است که منبع از زیر خط به بالای خط میآید. به هر حال این یک تغییر پارادایم بزرگ است که لازم است به سمت آن حرکت کنیم.
وزیر امور اقتصادی و دارایی محور چهارم سخنانش را «تفکیک نهادی و کارکردی در بانکداری» خواند و اظهار داشت: نکته بعدی که میخواهم بر آن تأکید کنم، تفکیک نهادی و کارکردی بانک هاست. در شبکه بانکی ما همه بانکها در پارادایم موجود کارکردهای مشابهی دارند و برای آنها کار ویژه مشخص و متمایز تعریف نشده است.
وی افزود: در قانون عملیات بانکی بدون ربا توجه ویژهای به بانکداری سرمایه گذاری شده است و از عملیات بانکی در قالب بانکداری تجاری، توسعهای و تخصصی تفکیک نشده و بلکه نوع اخیر عملیات بانکی نادیده گرفته شده است.
خاندوزی اضافه کرد: آنچه در بازنگری قانون بانکداری نیاز داریم این است که به سایر انواع عملیات بانکی توجه کنیم و بانکها را بر اساس کارکردهای آنها تفکیک کنیم. تفکیک کارکردی به ما اجازه میدهد در مقام سیاستگذار، متفاوت برخورد کنیم. دلیلی ندارد نرخ سیاستی بانک مرکزی برای بانک تجاری برابر بانک توسعهای باشد. با تنظیم گری و سیاستگذاری تفکیکی میتوانیم همزمان کارکردهای توسعه ای، تجاری و ... را به نحو موفقیت آمیزی ایفا کنیم.
وزیر امور اقتصادی و دارایی در بخش پایانی و محور پنجم سخنان خود در حوزه «فراگیری (یا شمول) مالی» اضافه کرد: نکته آخر من ناظر بر مسأله فراگیری مالی است. نظام بانکیِ وثیقه محور، آن هم نظامی که وثایق در آن تنها «عین معین» تعریف شده است، ثروتمندان را به فقرا ترجیح میدهد و منابع مالی را از کسانی سلب میکند که بیشترین نیاز را به آن دارند.
وی خاطرنشان کرد: در واقع، شکل کنونی کسب و کار بانکی، نسبت به نابرابری و فقیر و غنی، نه تنها بی تفاوت نیست بلکه اغنیا را به فقرا ترجیح میدهد و نابرابری را تعمیق میکند.
خاندوزی ادامه داد: انتقال پارادایم دیگری که لازم داریم «فراگیری یا شمول مالی» است. جالب است که این موضوع در کشورهای توسعه یافته هم مورد توجه قرار گرفته است و تا کنون حدود ۷۰ کشور جهان، سند ملی شمول مالی خود را پیادهسازی کردهاند یا در مراحل مختلف تدوین آن قرار دارند.
وزیر امور اقتصادی و دارایی گفت: توسعه «شمول مالی» نه تنها مستلزم آن است که بانک ها، بیمهها و سایر نهادهای مالی در سیاستها و برنامههای کسب و کار خود بازنگری کنند، بلکه لازم است نهادهای سیاستگذار و سایر ذی نفعان یکپارچه و با افراز مشخص وظایف در این مسیر حرکت کنند.
وی بیان کرد: برای این منظور در وزارت امور اقتصادی و دارایی مقدمات تدوین سند ملی فراگیری مالی آماده شده و برای ایجاد اجماع ملی در این خصوص، پیشنهادی برای هیات وزیران ارسال شده است.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
همسلما بانک تسهیلات به کسانی می دهد که قدرت پرداخت داشته باشد چون پول پرداختی باید برگشت بکند
دوست عزیز در عمل برعکس است وامهای نجومی بدونوثیقه را به من و سما میدهند؟
خدا را شکر که یک وزیر با سوادداریم
سید احسان خاندوزی اصل مشکل را میداند و میتواند کارهای ارزشمندی را انجام دهد.مشخص است انسان فرهیخته و با سوادی هستند.
باسلام گرفتاری که درجامعه ی ما وجود دارد اینکه متاسفانه ضمن طرحمشکلات ومساثل. بلافاصله و بشکل یکجانبه گرایانه وغالبا احساسی وپوپولیستی راه حل های بی سامان وبی ثمر میدهند خوب سوال ایتجاست بفر مایید در حال حاضروضغیت اقتصادی وبانکداری ما شبیه به کجای این جهان هست ؟ اقایون با اجرای سیاستها وارمانگرایی هاشون چه وضعی را بوجود اورده اند؟بفرماییداساساذر کجای دنیا بانک مرکزی استقلال عمل نداردو قلک دولت بوده وموفق عمل کرده؟ اقای وزیر اصلا خبر از نرخ پایه پولی وقیمت تمام شده نقدینگی را دارند؟ ایا میدانند شاعص قیمت تمام شده پول در ایران با تورم افسارگسیخته بالای بیست وپنج درصده؟ درحال خاضر اگر کسی در بانک سپرده گذاری کند حداکثر ۱۸درصد سود عایدی دارد وبا احتساب تورم چهل درصدی نقطه به نقطه در حقیقت نه تنها حفظ ارزش پول نداشته بلکه شذیذا زیان می بیند حال تصور بفرماییدبانکها با هزار تبلیغ وترفند حجم عظیمی از نقذینگی را جذب ودر ساخت وسازها وامور زیر بنای ونولید بکاربسته اند هزاران جوان مشغول کار شده اند اگر این سپرده ها از بانکها خارج. شوند بعلت نداشت بازار موازی باعث ایجاد گرانی وافزایش
.وحشتناک قیمتاملاک وخلق ابر تورم خواهد شد اقای وژیر لطفا دست از سر کچل ومظلوم بانکهابردارید اول مشکل ,FITF زا برای بانکها رو حل کنید واینقدر هم فرافکنی تکراری نکنید
متاسفانه ایشان همش دنبال مالیات از مردمه مثل طرح ناعادلانه مالیات خانه خالی
خاندوزی در سی و یکمین همایش بانکداری اسلامی مطرح کرد
انتقاد وزیر اقتصاد از بانکی که با بدهکار کردن خود، خلق پول کرده است/ نظام بانکیِ وثیقه محور، ثروتمندان را به فقرا ترجیح میدهد:
کجاش دیدی. باید بصورت یک فرد عادی به بانک بروی تا تبعیض را ببینی.
خودشون پول خلق می کنن....برو آمارهای بانک مرکزی رو بخون......
اولا نظرات تئوریک این وزیر دردی را دوا نمی کند معلومه ایشان کننده کار نیست دوما از بانک و بنکداری چیزی نمی داند سوما ایشان بانک را با کمیته امداد اشتباه گرفته مسلما بانک تسهیلات به کسانی می دهد که قدرت پرداخت داشته باشد چون پول پرداختی باید برگشت بکند چهارم ایشان گفتند هرکه وثیقه درشتر داشته باشد وام بزرکتر میگیرد اصلا وثیقه و سفته عامل دریافت تسهیلات نیست بلکه تضمین کننده تسهیلات هستند توصیه میشود ای وزیر جوان مطالعه کاربردی در مورد عملکرد بانک در دنیا و ایران داشته باشد
عاجزانه استدعا دارم با بانکهایی که چندر قاز وام میدن ۱۵ درصدش را نگه میدارند برخورد شود . البته برای آشنایانشان این مبلغ بسیار کمتر است.
اقای وزیر از بانکها شروع کن جابجایی مدیران عامل و بازنشسته کردن بالای 30 ساله ها این همه جوان بیکار داریم
یه هفته نیست اومده ها.
دنبال عملکردن.
ایشون سیستها رو اعلام میکنن و جهت اقتصاد رو به اینور خواهند برد.
و مشکل جنابعالی اینه که نمیگید که اتفاقا همین عملیات سوداگرانه بانکهاست که این تورم سنگین رو ایجاد میکنه
پیوستن به fatf، بازگشت کامل به برجام و رفع تحریم ها، عدم مداخله در امور سایر کشورها، جذب سرمایه گذار خارجی، بهبود روابط سیاسی با همه کشورهای دنیا، برکناری مدیران ناکارامد و فاسد، مبارزه با رانت، اختلاس و فساد باید صورت بگیرد تا همه مشکلات حل شود و الا لقمه را دور دهان پیچیدن است!
اینارو یه دانشجوی لیسانس هم بلده . ایشون گزارشگر اقتصادین؟هیچ کاری برای کاهش دلار و مسکن گرانی نمیتونن بکنن.
ببخشید که دکترای اقتصاد رو گذاشتن وزیر، دفعه بعد شما رو میذارن تا همه بفهمند
این همه بانک برای چیست آنها را در سه چهار بانک تجمیع کنید و تحت نظارت شدید قرار دهید.
بانک ها با ایجاد نقدینگی مخرب خود مولد تورم هستند.
جناب وزیر وقتی در جامعه ۵۰درصد تورم وجود داره بانک هم مجبوره بره دنبال فعالیت مخرب چون فعالیت عادی سود نداره بنابراین بانکها سوداگر میشن واین چرخه ادامه پیدا میکنه. راهکار اصلی یک اقتصاد ازاد و رقابتی و خصوصیه با یک بانک مرکزی علمی و مستقل تا وقتی اقتصاد در دست دولتی ها و ارگانها باشه چاپ پول بدون پشتوانه هم ادامه داره و مهاره که بتونین بانکداری صحیح رو پیاده کنین
مگر قوه قضایی با مقصران بانکی که دست به تاراج اموال و چپاول حقوق مردم زدند چه برخورد جدی و قهری کرد که بازدارنده باشد ؟ چند سال حبس که نشد حکم ؟ چرا با دزدان بیت المال مسامحه می کنید ؟
خب الان نگرانید! مگر شما مسئول نیستید؟ چرا برخورد نمی کنید؟
دیدگاه خود را بنویسید
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.