
برای ارزان شدن بیمه نامههای شخص ثالث حذف این گزینه الزامی است!
تغییر شرایط اقتصادی و بالا رفتن قیمت کالا و خدمات در کشور مشکلی است که انکارناشدنی است همین تورم سبب میشود تا قیمت دیه که در پایان هر سال تعیین میگردد، افزایش یابد وبه دنبال آن، قیمت بیمه نامههای شخص ثالث هم افزایش مییابد؛ اما این پایان ماجرا نیست، زیرا در هر بیمه نامه شخص ثالث، یک گزینه پنهان افزاینده قیمت وجود دارد که قابل تامل است.
تابناک /هما امیری_ بیمه شخص ثالث به عنوان یک نوع بیمه اجباری برای کلیه وسایل نقلیه موتوری در نظر گرفته شده که این بیمه با توجه به نوع پوششها، خسارات جانی و مالی در حادثه رانندگی را جبران خواهد کرد. در تعریف بیمه شخص ثالث، مالک وسیله نقلیه موتوری یا بیمهگزار شخص اول و شرکت بیمهگر به عنوان شخص ثانی شناخته میشود؛ بنابراین، کسی که در یک حادثه رانندگی دچار زیان مالی و جانی شود، شخص ثالث خواهد بود و تمامی خسارات جانی و مالی به شخص ثالث تحت پوشش بیمه شخص ثالث قرار میگیرد.
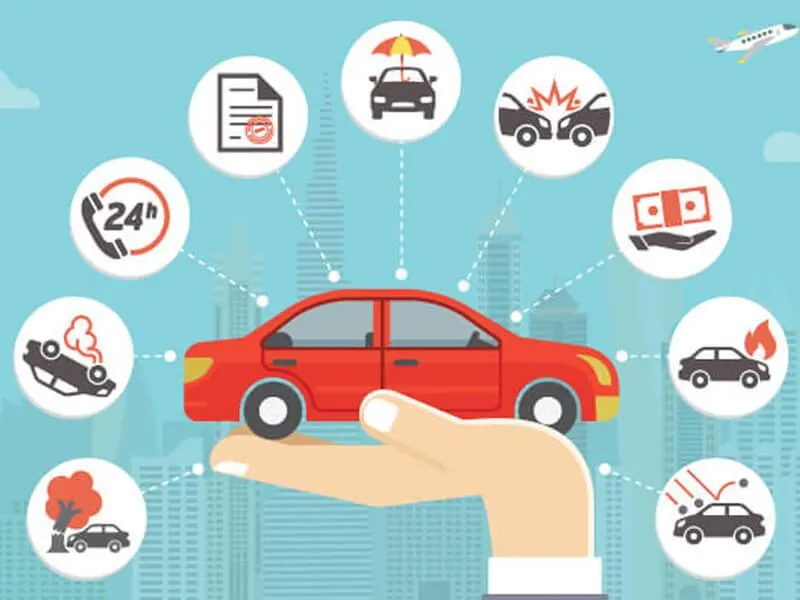
بیمه شخص ثالث با هدف حمایت از حقوق اشخاص آسیب دیده در سوانح رانندگی برای همه دارندگان وسلیه نقلیه (شامل سواری، مسافری، موتورسیکلت و …) ضرورت برشمرده میشود و دامنه مخاطبین وسیعی را در برمی گیرد. از این روی، پیش از استفاده از هر نوع وسیله نقلیه، باید بیمه نامه شخص ثالث و میزان اعتبار آن برای پوشش دهی خسارات مالی و جانی در برابر حوادث احتمالی پیش روی بررسی شود.
با توجه به محدویت منابع مالی برای هر فرد و ضرورت مدیریت هزینه در زندگی روزمره، تلاش افراد حفظ کیفیت خدمات با حداقل هزینه است و بیمه شخص ثالث، یکی از راهکارهای ضروری و ملموس در زندگی افراد جهت جبران آسیبها برشمرده میشود؛ اما متاسفانه همین موضوع به علت نقص قوانینی که وجود دارد، کم کم از هدف اصلی ایجادی خود دور شده و تبدیل به یک منبع پنهان درآمدی برای دولت شده است.
بر اساس آمارهای رسمی، بیش از ۲۵ میلیون خودرو اعم از سبک و سنگین در سطح کشور در حال تردد است که بر اساس قانون، همگی آنها مجبور به اخذ بیمه شخص ثالث هستند و ضمانت اجرایی هم که برای عدم انجام این امر در نظر گرفته شده، شامل جریمه و توقیف است که ضمانت اجرای سنگین و تاثیرگذاری است و همه راکبین و مالکین خودرو را مجبور به اخذ این نوع بیمه نامه مینماید؛ اما همان گونه که گفته شد، به علت نقص قانونی که هست، موضوع اخذ بیمه شخص ثالث در آینده با چالشهای جدی روبه رو خواهد شد.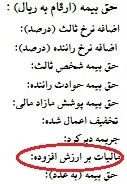
تتغییر شرایط اقتصادی و بالا رفتن قیمت کالا و خدمات در کشور مشکلی است که انکارناشدنی است و همین موجب شده تا آثار آشکار و پنهان در همه زمینهها قابل لمس باشد. همین تورم سبب میشود تا قیمت دیه که در پایان هر سال تعیین میگردد، افزایش یابد وبه دنبال آن، قیمت بیمه نامههای شخص ثالث هم افزایش مییابد؛ اما این پایان ماجرا نیست، زیرا در هر بیمه نامه شخص ثالث، یک گزینه پنهان افزاینده قیمت وجود دارد که قابل تامل است.
اما مالیات بر ارزش افزوده چیست؟
ارزش افزوده که در زبان انگلیسی با عنوان Value added شناخته میشود، به ارزشی گفته میشود که در فرآیند تولید یک محصول به کالای واسطهای یا همان مواد اولیه محصول اضافه میشود. البته ارزش افزوده مختص به یک کالا نیست، بلکه به فرآیند تولید مرتبط است.
در یک تعریف دقیق ارزش افزوده به افزایش ارزش پولی کالا در مراحل تولید گفته میشود. با عبور یک کالا از هر مرحله از تولید محصول ارزشی به کالا اضافه میشود که به آن ارزش افزوده میگوییم. ارزش افزوده را میتوانیم برابر با اختلاف بین ارزش محصول تولید شده با مجموع ارزش مواد اولیه یک محصول بدانیم که گزارش ارزش افزوده را تشکیل میدهد.
تعاریف متعددی از مالیات بر ارزش افزوده ارائه شده است. در ماده ۳ قانون مالیات ارزش افزوده سازمان مالیاتی کل کشور این گونه تعریف شده است: مالیات بر ارزش افزوده: مالیات غیر مستقیمی است که بر تفاوت بین ارزش کالاها و خدمات عرضه شده با ارزش کالاها و خدمات خریداری یا تحصیل شده در یک دوره معین وضع میگردد.
طبق ماده ۳ قانون مالیات بر ارزش افزوده، به تفاوت بین ارزش کالاها و خدمات عرضه شده با ارزش کالاها یا خدمات خریداری یا تحصیل شده در یک دوره معین، ارزش افزوده گفته میشود. این مفهوم به فرایند تولید مربوط است، نه به کالای خاص. مالیات ارزش افزوده نوعی مالیات عام (بر عموم کالاها و خدمات مگر موارد معاف تعلق میگیرد) است که چند مرحلهای از اضافه ارزش کالاهای تولید شده یا خدمات ارائه شده در مراحل مختلف تولید و توزیع اخذ میشود.
به عبارت دیگر، مالیات بر ارزش افزوده مالیاتی است که در فرآیند تولید و خدمات از محل تولید تا فروش کالا به مشتری نهایی، مرحله به مرحله اخذ میشود. مالیات ارزش افزوده برای مصرف طراحی شده است که مصرف کنندگان آن را در زمان خرید خود میپردازند که این مالیات توسط فروشندگان جمع آوری شده و از این طریق در اختیار سازمان امور مالیاتی قرار میگیرد.
مالیات بر ارزش افزوده تولیدی، مالیات بر ارزش افزوده مصرفی و مالیات بر ارزش افزوده درآمد، سه نوع مالیات بر ارزش افزوده هستند.
مالیات بر ارزش افزوده تولیدی: در مالیات بر ارزش افزوده از نوع تولیدی، اعمال مالیات هم بر فروش کالاهای مصرفی و هم بر فروش کالاهای سرمایهای صورت میگیرد؛ یعنی بنگاه اقتصادی با خرید کالا هیچ اعتبار مالیاتی را کسب نمیکند.
مالیات ارزش افزوده مصرفی: تمام مخارج سرمایه گذاری ناخالص مالیات در ارزش افزوده نوع مصرفی به دلیل این که براساس کالاها و خدمات مصرفی است، حذف میشود.
مالیات بر ارزش افزوده درآمد: در مورد مالیات بر ارزش افزوده از نوع درآمد گفته میشود که مالیات بر فروش تولید خالص کالاهاست و این گونه پس از کسر هزینه استهلاک به سرمایهگذاری خالص، ارزش افزوده از نوع درآمد به آن تعلق میگیرد.
اگر نگاهی به مبانی و تعاریف و اجزای موضوع مالیات بر ارزش افزوده بیندازیم، میبینیم که در حالت منصفانه و واقع بینانه، مبنایی برای گرفتن مالیات بر ارزش افزوده از بیمه نامههای شخص ثالث وجود ندارد لذا توصیه میشود دولت یا مجلس در قالب لایحه یا طرحی بیمه نامههای شخص ثالث را هم به بند ۸ قسمت ب ماده ۹ قانون مالیات بر ارزش افزوده که مختص معافیتهای مالیاتی است، بیفزایند تا هم عموم مردم از گرانی پنهان و بلاوجه بیمه شخص ثالث در امان باشند، هم از فرار مردم از اخذ بیمه نامه شخص ثالث که خود منشا مشکلات زیادی خواهد بود، جلوگیری کنند.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
تابناک همین چیزهایی که نوشتی مشمول تشویش اذهان عمومی است
چطور یه شرکت نمیتونه مفتی بیمه بزنه اما مفتی مفتی پول مردمو میتونه بالا بکشه ! کسی که سالها حق بیمه پرداخت میکنه اما یه ریال خسارت نگرفته این پولا رو برای چی باید بده ! مردم پول مفت بدن تا بیمه ، بیمه داری کنه !!؟؟؟
عزیزم من فکر کنم اصلا مفهوم بیمه نفهمیدی، اگر هر بیمه ای بشی و ازش استفاده نکنی نباید پولش بر گرده، چون پول تو داده شده به کسی که آسیب دیده. یکم در مورد
بیمه بخونید. همه بیمه ها باید دولتی و اجباری باشن و دولت ازش کسب درامد نکنه. شرکت بیمه خصوصی یعنی دزدی توی روز روشن. یعنی بیشتر از این که پول بدن به آسیب زده ها از بیمه شدگان پول میگیرن. بیمه اصلا نباید سود ده باشه. بیمه صندوق کاهش ریسک است.
چاره ای نیست. ظاهرا مردم باید سال پیش رو تکلیف خودشان را با مسئولان برای همیشه روشن کنند.
بر طبق شریعت اسلام
دیه یک انسان برابر با قیمت چهل شتر است
این برای زمانی بوده که تورم هر صد سال یک درصد اضافه می شده
نه برای الان که قیمت یک شتر
برابر با چهل شتر 5 سال پیش شده
وقتی از دست فروش و دوره گرد
مطالبه مالیات می کنند
چطور انتظار داری از
بیمه مالیات نگیرند.
اقای سخنگوی دولت میگه تورم ۲۰ درصد اومده پایین اما قوه قضاییه یهو نرخ دیه رو ۵۰ درصد نسبت به سال قبل افزایش میده .
اقای سخنگو خوبه خودت تا دو سال پیش نون خور قوه قضاییه بودی قبل ارایه امار غلط وشاخدار با هاشون هماهنگی کن .
دم خروستو باور کنیم یا قسم حضرت عباستو
ناف تورم جامعه به این افزایش هر ساله بیمه بسته شده این یعنی مهر تایید50 درصد تورم به صورت رسمی. غیر رسمی هم بیشتر از این میشه.
درخوص کسانیکه عدم خسارت بیمه دارند بهتره بجای 70درصد تخفیف 100درصد تخفیف بهشون بده بیمه چون خسارتی نداشته اند واسه بیمه بایتس تشویق هم بشند.
12:13
احتمالا خودت نمایندگی بیمه داری وگرنه چطور کارمزد 5 درصد است که فقط 15 درصد امکان تخفیف دارند و اکثرا هم آن تخفیف را اعمال نمیکنند؟
لطفا اطلاعات غلط ندین
کارمزد نمایندگی فقط 5 درصد هست !
در سیستمی که هر سال برای تمدید استاندارد آسانسور باید مبلغ هنگفتی برابر با ارزش روز آسانسور مالیات ارزش افزوده داده بشه (ابن مالیات سالیانه گرفته میشه مثل اینکه هرسال آسانسور جدید نصب می کنید) انتظار دارید بیمه شخص ثالث معافیت مالیات ارزش افزوده بشه.
مشکل اصلی ما وجود یک مشت آدم بیسواد در ادارات و مراکز تصمیم گیری است
آقای. ناشناس ۱۰:۳۶
بهترین تعریفی که از ارزش پول تا حالا. شنیدم مال شما بود. ساده در دو سه جمله. دمت گرم.
حرف اضافه ممنوع
اینجا فقط عدالت حکومت می کند
باور ندارید
حق دارید
.!!!
مبنای بیمه شخص ثالث که بر اساس قیمت شتر یا گاو و گوسفند تعیین می شود نیز مشکل اساسی دارد و مناسب شرایط امروز نیست برای این موضوع باید فکری کرد .
این موضوع سال هاست توسط شرکت های بیمه در خواست میشه ولی تا حالا موافقت نشده. دلیل آن هم حجم بالای پول هست که به جیب دولت میره. سال 1400 تولیدی شرکت های بیمه 115 هزار میلیارد بود و بالطبع سال 1401 این مبلغ 40 درصد بیشنر خواد بود و 9 درصد این مبلغ پول بسیار کلانی است که دولت به هیچ عنوان از آن چشم پوسی نمی کند.
چند سال قبل راننده ای هنگام سبقت گرفتن به ماشین من زد و با حقه بازی صحنه تصادف را عوض کرد و افسر پلیس من را مقصر شناخت . بیمه پارسیان بعد از پرداخت 200 هزار خسارت به راننده حقه باز ؛ 7 سال سابقه عدم دریافت خسارت از بیمه را باطل کرد . برای دریافت 200 تومان از بیمه تا به حال چند میلیون تومان متضرر شدم .
پسر خوب این طرح شما باعث افزایش نقدینگی نمیشه ؟
دوست عزیز هفت سال نه ـ تا هفتاد درصد حداکثرمیگیری آخرش یعنی اگه هر چند سال هم عدم خسارت داشته باشی حداکثر 70 درصد تخفیف میگیری ، و این بنظر عادلانس نمیشه که ی شرکت مفتی بیمه بزنه
علاوه بر حذف مالیات بر ارزش افزوده بیمه نامه، تمامی مبالغی که با این نام از ما گرفته شده بایستی از خزانه دولت به جیب مردم بازگردانده شود.
بدون برجام و فاتف، کرایه ها ۴۰ درصد گران شدند.... بچرخ تا بچرخیم!
دیدگاه خود را بنویسید
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.