
زنگ خطر در شستا و نگرانی سهامداران/ از زیان ۳,۸۰۰,۰۰۰,۰۰۰,۰۰۰ تومانی تا سقوط سنگین سود انباشته + توضیحات
زنگ خطر در شستا و نگرانی سهامداران
صورتهای مالی منتشرشده شستا نشان میدهد بزرگترین هلدینگ اقتصادی زیرمجموعه وزارت کار، سال گذشته را با افزایش زیان، رشد هزینهها و کاهش محسوس سود انباشته پشت سر گذاشته است.
عملکرد مالی شرکت سرمایهگذاری تأمین اجتماعی، یکی از بزرگترین هلدینگهای اقتصادی زیرمجموعه وزارت کار، در پایان سال گذشته با نشانههایی از فشار بر سودآوری و تراز مالی همراه بوده است؛ نشانههایی که اگرچه در ظاهر در قالب چند عدد و رقم مالی دیده میشوند، اما در مجموع تصویری نگرانکننده از وضعیت این غول بورسی تحت مدیریت سعیدی ترسیم میکنند.
به گزارش سرویس اقتصادی تابناک؛ بررسی صورتهای مالی ۹ ماهه شستا در دوره منتهی به ۲۹ اسفند ۱۴۰۴ نشان میدهد این غول بورسی و مرتبط با وزارت رفاه، در پایان سال گذشته با زیان خالصی بیش از ۳ هزار و ۸۰۰ میلیارد تومان روبهرو شده است؛ رقمی که در مقایسه با مدت مشابه سال قبل، رشد ۷۱ درصدی را نشان میدهد. به بیان دیگر، نهتنها زیان شستا کاهش نیافته، بلکه شدت آن نیز افزایش یافته و بر فشارهای مالی این مجموعه افزوده است. در همین دوره، زیان شناساییشده به ازای هر سهم نیز با رشد ۷۱ درصدی به منفی ۲۴ ریال رسیده؛ عددی که برای سهامداران، پیام روشنی از کاهش بازدهی و افت عملکرد عملیاتی دارد.
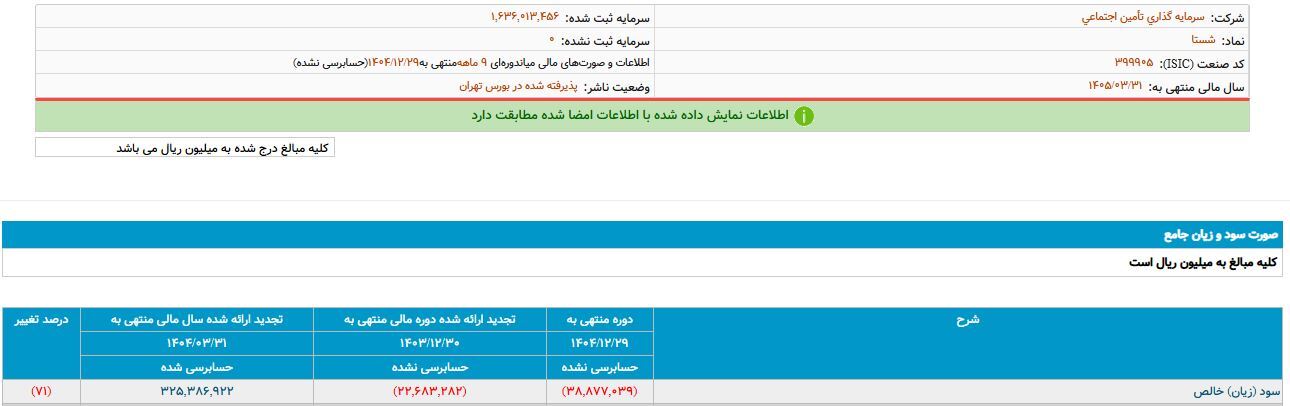 یکی از مهمترین پیامدهای این روند، کاهش شدید سود انباشته شستا بوده است. مطابق اطلاعات منتشرشده، سود انباشته این شرکت در پایان سال گذشته با ریزش ۱۰۰ درصدی مواجه شده و به حدود ۱۴۸ میلیارد تومان رسیده است. این افت سنگین، از دید تحلیلگران مالی، صرفاً یک تغییر عددی نیست، بلکه میتواند نشانهای از فرسایش تدریجی توان سودسازی در یکی از بزرگترین شرکتهای سرمایهگذاری کشور باشد. طبیعی است که چنین روندی نگرانی سهامداران را نسبت به آینده فعالیت شرکت، ثبات مالی و امکان دستیابی به سودآوری پایدار افزایش میدهد.
در کنار وضعیت سود و زیان، نگاهی به ساختار هزینهای شستا نیز ابعاد دیگری از چالشهای این مجموعه را آشکار میکند. بر اساس اطلاعات موجود، در دوره مورد بررسی بیش از ۱۹۷ میلیارد تومان صرف هزینههای حقوق و مزایا شده است؛ رقمی که نسبت به ۹ ماهه سال قبل از آن، رشد ۵۳ درصدی را نشان میدهد. افزایش این بخش از هزینهها در شرایطی رخ داده که شرکت با زیان خالص نیز مواجه بوده و همین مسئله، پرسشهایی را درباره تناسب رشد هزینههای اداری و انسانی با بازدهی عملیاتی ایجاد میکند.
از سوی دیگر، هزینههای مالی شستا نیز با افزایش قابل توجهی همراه بوده و ۷۶ درصد رشد کرده است. این هزینهها به بیش از ۳ هزار و ۶۹۱ میلیارد تومان رسیدهاند؛ رقمی که فشار مضاعفی بر صورت سود و زیان شرکت وارد میکند و نشان میدهد تأمین مالی و مدیریت بدهیها برای شستا به یکی از نقاط حساس تبدیل شده است.
در همین حال، بخشی با عنوان «سایر هزینهها» نیز قابل تامل است؛ بخشی که اگرچه جزئیات شفافی از ماهیت آن ارائه نشده، اما در همان دوره ۹ ماهه بیش از ۵۰ میلیارد تومان هزینه به مدیریت شستا تحمیل کرده و نسبت به دوره مشابه سال قبل نیز ۳۹ درصد افزایش یافته است. نبود شفافیت کافی در این بخش، بهطور طبیعی میتواند زمینهساز ابهام در ارزیابی دقیق عملکرد مالی و مدیریتی شستا شود.
در بخش ترازنامه نیز نشانههای قابلتوجهی از افت دیده میشود. مجموع داراییهای جاری شستا در پایان سال گذشته با کاهش ۶۸ درصدی مواجه شده و جمع کل داراییهای شرکت نیز ۱۳ درصد افت کرده است. این کاهش در حالی رخ داده که شستا همزمان با بدهی جاری سنگینی در بخش تسهیلات مالی کوتاهمدت روبهروست؛ بدهیای که رقم آن به بیش از ۱۵ هزار و ۹۵۷ میلیارد تومان رسیده و نسبت به گذشته ۴۰ درصد افزایش داشته است. چنین سطحی از بدهی کوتاهمدت، در صورت نبود برنامه روشن برای بازپرداخت یا بازساخت بدهی، میتواند ریسک نقدینگی شرکت را افزایش دهد.
در این میان، عملکرد محمدرضا سعیدی، مدیرعامل شستا، نیز در ماههای اخیر با انتقادهایی همراه بوده است. او در ابتدای فعالیت خود بارها بر لزوم اجرای قانون برنامه هفتم توسعه و حرکت شستا به سمت واگذاری شرکتهای زیرمجموعه تأکید کرده و از خروج تدریجی از بنگاهداری سخن گفته بود. با این حال، با گذشت نزدیک به دو سال از آغاز اجرای برنامه هفتم، هنوز گزارش شفافی از میزان واگذاریها منتشر نشده و شتاب محسوسی در این روند دیده نمیشود. همین موضوع باعث شده این پرسش جدی مطرح شود که چرا یکی از مهمترین تکالیف قانونی در شستا هنوز بهصورت مؤثر و ملموس اجرایی نشده است.
در مجموع، صورتهای مالی اخیر شستا نشان میدهد این غول اقتصادی با مجموعهای از چالشها در حوزه سودآوری، هزینهها، بدهیها و اجرای تعهدات ساختاری روبهروست؛ چالشهایی که اگر مدیریت نشوند، میتوانند بر آینده مالی و جایگاه این هلدینگ بزرگ در بازار سرمایه اثرگذار باشند.
تکمیلی: توضیحات شستا
پیرو درج این گزارش، سرمایه گذاری تأمین اجتماعی توضیحاتی ارائه کرده که وفق قانون عینا درج میشود. متن این جوابیه بدین شرح است:
۱. مطالب گزارش مذکور حکایت از برداشت نادرست و تحلیل اشتباه از صورتهای مالی منتشر شده توسط شرکت است. به نظر میرسد تکرار و باز انتشار بعضی مطالب اشتباه و تحلیلهای نادرست درباره عملکرد گروه شستا با هدف خاص تخریبی یا تکرار بیدقتی رسانهای است که ابهاماتی را در ذهن مخاطبان ایجاد کرده است. توجه به این نکته ضروری است که بررسی دقیق صورتهای مالی شرکتهای سرمایهگذاری مثل شستا در پایان سال مالی انجام میشود که سود و هزینهها به طور کامل مشخص و در صورتهای مالی ارائه شده است.
۲. چنانکه اعلام شده است درآمد شستا تا کنون نسبت به دوره مشابه با افزایش ۴۳ درصدی همراه بوده که پر واضح است که به افزایش سود شرکت هم منجر خواهد شد. گزارش دقیق سود گروه شستا در صورتهای پایان سال مالی شستا هم اعلام خواهد شد. باید توجه داشت شرکت سرمایهگذاری تأمین اجتماعی همچون بسیاری از شرکتهای سرمایهگذاری دیگر درآمد اصلی یا عملیاتی خود را از محل سود تقسیمی سهام شرکتهای سرمایهپذیر در زمان برگزاری مجمع عمومی که در پایان سال مالی شناسایی میشود به دست میآورد.
۳. شرکت سرمایهگذاری تأمین اجتماعی همچون بسیاری از شرکتهای سرمایهگذاری دیگر درآمد اصلی یا عملیاتی خود را از محل سود تقسیمی سهام شرکتهای سرمایهپذیر (در زمان برگزاری مجمع عمومی شرکتهای سرمایهپذیر که در پایان سال مالی شناسایی میشود) به دست میآورد. زیان خالص دوره گزارش شده ۳.۹ همت عمدتاً مربوط به هزینه مالی تسهیلات دریافتی به منظور مشارکت در افزایش سرمایه و حفظ سرمایه در گردش شرکتهای گروه است.
۴. کاهش داراییها، عمدتاً ناشی از وصول مطالبات سود سهام میباشد که طی دوره ما از هلدینگهای تابعه اخذ گردیده است که این کاهش از طرفی هم باعث کاهش سود سهام پرداختنی نیز شده است؛ با نگاهی بهتر، وصول مطالبات سود سهام به سهامداران گرامی نیز مشخص است.
۵. در خصوص افزایش هزینه حقوق و مزایای کارکنان، میزان ۲۲ درصد افزایش قانونی حقوق و مزایای کلیه کارکنان و مابقی ناشی از افزایش حقوق مدیران سطح میانی و ارشد شرکت در سال ۱۴۰۴ میباشد. در خصوص قلم سایر هزینهها که طبق سامانه کدال طبقهبندی شده است (هزینه ۵۰ میلیاردی که شفاف نیست و…)، این مبلغ مربوط به هزینههای اداری و عمومی میباشد (۲۰ درصد کل هزینههای عمومی و اداری) که در صورتهای مالی پیوست اطلاعیه منتشر شده در کدال مشخص گردیده است.
۶. همانگونه که در پاسخ به گزارشهای پیشین همین رسانه بیان شده، فرآیند واگذاری در گروه شستا مبتنی بر ملاحظات کارشناسی، برنامهریزی و آثار و عملیات فنی میباشد و نشان میدهد که شستا برخلاف ادعای مطروحه، نه تنها اصل واگذاری را عدول نکرده، بلکه واگذاریها در راستای اصلاح پرتفوی و چابکسازی داراییها صورت گرفته و این اقدام در امتداد حمایت از دولت و بازار سرمایه قابل ارزیابی است.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
وقتی دولتی و مجلسی ها تا تونستند فامیل خود را به زور به این شرکت تحمیل کننده که هر چی سود می کنه صرف حقوق و دستمزد میشه، نتیجه میشه زیان که از جیب مردم صرف یک عده میشه.
عجب بخور بخوری است
اگر پول های مردم رو دلار و طلا خریده بودند الان ادعای این همه ضرر و زیان نمیکردند
ویلاها، هتلها، بلیطهای مجانی و حقوق کارمندان تامین اجتماعی چیز دیگری میگوید
حتما امسال بابت زیان دو ماه پاداش عملکرد می گیرن😂
شستا شصتا شصتا ضرر میده
اموال راکد شستا مثل زمین 30 هکتاری پارس الکتریک در جاده کرج باید فروخته شود و از پولش درامد سازی شود مثل احداث کارخانه و ایجاد اشتغال.
ابروی بورس را بردند و مردم را جوری ترسوندند که یارو حاضره پشکل بخره ولی سهام نه.
سازمان حسابرسی، شستا را حسابرسی کرده و نتیجه را به مردم اعلام کند ، اعلام ضرر و زیان شرکت شستا از دو حال خارج نیست یا ضرر شرکت کذب است و یا مدیران شرکت نالایق اند و بایستی تمامی مدیران اخراج و از مدیران شایسته و لایق استفاده شود
تقریبا تمام مدیران شستا با روابط و بدون توجه به توانایی جذب شده اند و فقط آنده اند تا پستی داشته باشند و پولی بگیرند .
بیست و سه میلیون دلار با حساب اینکه حقوق ماهانه یک کارگر ۱۰۰ دلار است می شود حوق سالانه بیش از ۱۹ هزار کارگر !!! متوجه هستید
به نظر من این یک دروغه به دلایل زیاد که حوصله گفتنش نیست....
خدایش هنر کردن
هیچ صنعتی رو تو ایران نمیتونی نام ببری که زیر ۱۰ هزار میلیارد زیان دیده باشه اینها فقط ۳ هزارن .
از دو جهت ضرر یکی زیانی که زدن یکی مالیاتی که باید میدادن که با زیان نمیدن
دروغ وسر صدا حدی دارد اینقدر شلوغش نکنید ودل مردم را خالی نکنید
همه جا ورشکست شدن
خب نتیجه؟
مدیران سیاسی و بدون تخصص اقتصادی
والا با این مدیریت ضعیف جناب سعیدی همه در صف فروش سهام هستند ولی هیچ میل و رغبتی در صف خرید خریداران نمیبینید.یک زمانی همه برای کار در تامین اجتماعی سر و دست میشکستند اما حالا هیچی!!!!
بیست و سه میلیون دلار از جیب یک مشت کارگر و بازنشسته تامین اجتماعی رقم کمی نیست و این نتیجه دههها سوءمدیریت و دست درازی دولت است
سوابق این آقا در جاهای دیگر مثل پتروشیمی چه بوده چه چنین پستی به او داده شده؟
دیدگاه خود را بنویسید
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.