
در گفت وگو با «تابناک» مطرح شد؛
راننده محور کردن بیمه شخص ثالث، بیمه گران را از زیان ده بودن خارج خواهد کرد
به تازگی رئیس کل بیمه مرکزی در مصاحبهای اعلام کرد: بنا بر قانون برنامه ششم توسعه و با توجه به ملاک «پرخطر و کم خطر بودن راننده»، از سال آینده بیمه شخص ثالث به جای خودرو، به راننده تعلق خواهد گرفت. این اظهارنظر رئیس کل بیمه مرکزی یعنی اینکه سال آینده بیمه شخص ثالث از خودرو محور بودن به راننده محور بودن تغییر خواهد کرد. این تصمیم چه پیامدهایی برای صنعت بیمه خواهد داشت؟
 به تازگی رئیس کل بیمه مرکزی در مصاحبهای اعلام کرد: بنا بر قانون برنامه ششم توسعه و با توجه به ملاک «پرخطر و کم خطر بودن راننده»، از سال آینده بیمه شخص ثالث به جای خودرو، به راننده تعلق خواهد گرفت. این اظهارنظر رئیس کل بیمه مرکزی یعنی اینکه سال آینده بیمه شخص ثالث از خودرو محور بودن به راننده محور بودن تغییر خواهد کرد. این تصمیم چه پیامدهایی برای صنعت بیمه خواهد داشت؟
به گزارش «تابناک اقتصادی»؛ بیمههای اتومبیل در ایران عمدتاً به سه گروه تقسیم میشوند که این سه گروه عبارتند از: بیمه شخص ثالث، بیمه حوادث سرنشین و بیمه بدنه اتومبیل. در سالهای اخیر، یکی از چالش برانگیزترین بخشهای صنعت بیمه کشور، بیمه شخص ثالث بوده است. همان گونه که از نام بیمه شخص ثالث مشخص است، این نوع بیمه خسارات وارد به اشخاص ثالث را پوشش میدهد و چون با عنوان اتومبیل مطرح میشود، خساراتی که رانندگان اتومبیل به افراد ثالث و اموال آنها وارد مینمایند را این نوع بیمه پوشش میدهد. در ایران طبق ماده ۱ قانون شخص ثالث، همه کسانی که رانندگی میکنند، ملزم به خرید بیمه شخص ثالث هستند.
در ۲۵ دی ماه ۱۳۹۷ غلامرضا سلیمانی، رئیس کل بیمه مرکزی طی مصاحبهای اعلام کرد: بنا بر قانون برنامه ششم توسعه و با توجه به ملاک «پرخطر و کم خطر بودن راننده»، از سال آینده بیمه شخص ثالث به جای خودرو، به راننده تعلق خواهد گرفت. این اظهارنظر رئیس کل بیمه مرکزی یعنی اینکه سال آینده بیمه شخص ثالث از خودرو محور بودن به راننده محور بودن تغییر خواهد کرد. این تصمیم چه پیامدهایی برای صنعت بیمه خواهد داشت؟
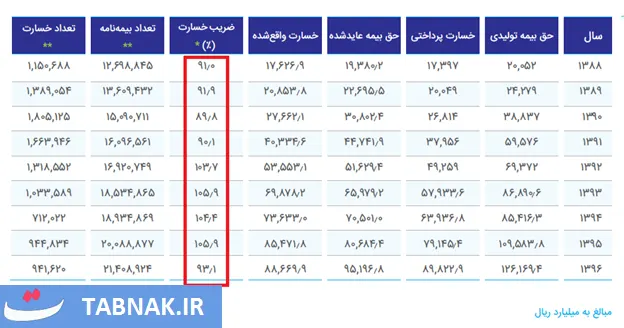
یکی از دلایل این تصمیم و تغییر بیمه شخص ثالث از خودرومحور بودن به راننده محور بودن، زیانده بودن بیمههای شخص ثالث برای صنعت بیمه است. جدول زیر از سالنامه آماری سال ۱۳۹۶ بیمه مرکزی استخراج شده است. این جدول آمار عملکرد مجموع شرکتهای بیمه در رشته شخص ثالث و مازاد را در سالهای اخیر نشان میدهد.
همان گونه که دیده می شود، رشته بیمه شخص ثالث در صنعت بیمه از ضریب خسارت بالایی (حتی بدون احتساب هزینههای اداری، عملیاتی شرکتهای بیمه و کارمزد پرداختی آنها به شبکه فروش) برخوردار بوده است.
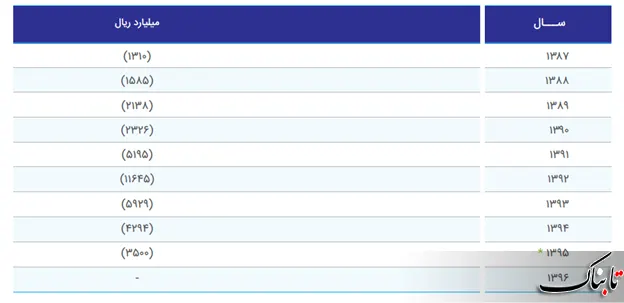
این ضریب خسارت بالا موجب شده است تا نتیجه عملیات مالی این رشته در صنعت بیمه زیان ده باشد. همان گونه که در جدول زیر دیده می شود، نتیجه عملیاتی بیمه شخص ثالث طی سالهای ۱۳۸۷-۱۳۹۵ در کل صنعت بیمه (حتی با وجود اصلاح آیین نامه کارمزد نمایندگان بیمه طی سال ۱۳۹۲ و کاهش بیش از ۲۰ درصدی نرخ کارمزد فروش رشته شخص ثالث) حاکی از زیان است، به نحوی که روند این زیان عملیاتی طی ده سال اخیر (به رغم کاهش طی سالهای ۱۳۹۲ تا ۱۳۹۵) در کل افزایشی بوده است.
با توجه به اهمیت موضوع بیمه شخص ثالث و راهکار کاهش زیان ناشی از این نوع بیمه برای صنعت بیمه، خبرنگار تابناک در مصاحبهای با سیدمحمدناصر مبرقعی، عضو هیأت مدیره بیمه ایران به بررسی این موضوع پرداخت.
در این مصاحبه، سیدمحمدناصر مبرقعی، عضو هیأت مدیره بیمه ایران پیرامون دلایل زیان ده بودن بیمه شخص ثالث برای صنعت بیمه گفت: در این مسأله تردیدی وجود ندارد که بیمه شخص ثالث برای بیمه گران حداقل منافع مورد انتظار از عملیات بیمه گری را به دنبال دارد و اگر به آمار و ارقام حوادث رانندگی مراجعه کرده و فاصله این آمار و ارقام را نه با استانداردهای جهانی و نه با کشورهای پیشرفته جهان، بلکه با برخی کشورهای همسایه مقایسه کنیم، خواهیم دید، این ضریب از حد معمول بالاتر بوده و طبیعتاً بیمه مسئولیت مدنی رانندگان وسایل نقلیه موتوری، ریسک بالایی برای شرکتهای بیمهای دارد.
مبرقعی افزود: اگر محدودیتها و معذوریتها نبود و صنعت بیمه متناسب با ریسک بالا میتوانست حق بیمه شخص ثالث را تدوین و بیمه نامه را با این معیار به فروش برساند، بخشی از مانده عملیات بیمه گری، منطقی و نرمال سود متعارف را نشان میداد؛ اما در بحث قانون بیمه، این اراده و تصمیم قانون گذار بوده که به لحاظ پارهای از مسئولیتهای اجتماعی صنعت بیمه، نرخ ها، متناسب با افزایش ریسک بالا نرود؛ یعنی همیشه فاصلهای بین نرخهای فنی و نرخهای ارائه شده باشد. به عبارت دیگر متغیرهایی مانند افزایش نرخ دیات به صورت سالانه، افزایش دستمزد تعمیرات و قیمت قطعات قابل پیش بینی بوده و شرکتهای بیمهای، متحمل زیانهایی از بابت افزایش تعهداتی میشوند که عملا بهای آن میزان را دریافت نمیکنند.
وی ادامه داد: تنها در سال گذشته در نرخ بیمه شخص ثالث، حدود ۲۶ درصد از نرخ فنی عقب بوده ایم که ناشی از مسئولیت اجتماعی صنعت بیمه بوده و نباید قدرت خرید آحاد مردم را نادیده گرفت، ولی طبیعتاً اقداماتی را میتوان پیش بینی کرد و در دستور کار قرار داد و بیمه مرکزی نیز به عنوان نهاد ناظر و تعیین کننده خط و مشی صنعت بیمه به دنبال آن است که شرایطی را ایجاد کند که موازنه بین مانده عملیات و حق بیمه منطقیتر شود.
عضو هیأت مدیره بیمه ایران در زمینه راهکارهای کاهش ضرر و زیانهای ناشی از بیمه شخص ثالث برای صنعت بیمه گفت: یکی از مهمترین اقدامات در این زمینه، تغییر شرایط و مقررات از حالت خودرو محور به راننده محور است که چنانچه این اتفاق کامل رخ دهد، مدیریت ریسک منطقی میشود و حق بیمه هر فردی متناسب با ریسکی که خودش ایجاد کرده، محاسبه شده و بیمه گران نیز از زیان دهی در بیمه شخص ثالث خارج میشوند. به نظر من، ضوابط بیمهای و قوانین این صنعت با تکیه بر اصول فنی و تکنیکی بیمه، این توانایی را دارد که رفتارهای پر خطر را اصلاح کند و این زمانی محقق میشود که حق بیمه بر مبنای ویژگیهای راننده و بیمه گذار و میزان خطری که ایجاد میکند، محاسبه شود.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
این کار فقط برای اونایی خوبه که چندتا ماشین دارند. اما ماشینی که در یک خانواده به صورت اشتراکی استفاده میشه چی؟؟؟ یعنی پولداره کمتر میخواد پول بیمه بده. اون خوانواده ای که از یک ماشین مثلاً 3 نفر دارن استفاده میکنن باید 3 برابر پول بدن. چقدر هوای قشر کم درآمد را دارند در این مملکت!
و در خانه ای که هر نفرشان سه تا ماشین چند صد میلیون تومنی دارند سرجمع به ازای هر نفر یک حق بیمه بدهند... عادلانه است؟
راننده محور کردن حق بیمه به نفع گروههای ثروتمند است و به ضرر گروههای کم درآمد جامعه. زیرا پولدارهایی که هر خانواده سه نفره ده تا ماشین گران قیمت دارند سرجمع سه تا حق بیمه خواهند پرداخت و مستضعفینی که یک خانواده بیست نفره فقط یک دستگاه پرداید دست دوم قراضه دارند باید بیست تا حق بیمه بپردازند... احتمالاً این معنای جدید عدالت اجتماعی در دولت تدبیر و امید است
جالبه هر فردی میاد میخواد با خالی کردن جیب مردم صنعت هایی که از بین بردن رو از ورشکستگی نجات بده.
ببخشین من به عنوان خانم خونه که سالی سه چهاربار فقط پشت فرمون می شینم اونم تو مواقع ضروری
اون وقت باید پول دو برابر بدیم؟؟؟ خجالت داره .... شرم و حیا رو قورت دادن
در امریکا که بهشت کلاه برداران بیمه است ماشین را بیمه میکنند و نرخ ان بستگی دارد به اینکه چه تعداد راننده از ان استفاده کرده و اسامی ان ها در بیمه نامه ذکر میشود و حدود بیش از صد نوع مختلف بیمه وجود دارد که انتخاب بیمه مناسب خودش احتیاج به یک لیسانس حسابداری دارد و اشخاصی خبره این کارند و پول خوبی هم به جیب میزنند
دولت و همه دستگاه ها متخصص چاپيدن و سركيسه كردن مردم شدن. يه روز بنزين، يه روز ماليات بر ارزش افزوده، يه روز خودرو و حالا هم بيمه
ميشينن فكر ميكنن چجوري ميتونن مردم رو تيغ بزنن
یعنی توی این به قولا زیان هایی که رسیده به شرکت بیمه، فقط راننده ها مقصر بوده اند؟ ایا خودروسازها با این ماشین های بی کیفیتشون مقصر نیستند؟ ببینید چند درصد خسارت وارد شده به این بیمه ها بابت پراید و سایر ماشینهای داخلی بی کیفیت بوده؟ یاد گرفتید که هر وقت کم آوردید بیاید دست کنید تو جیب مردم.
وای بر این مردم بیچاره بدبخت.
آی کیو، به نظرت پراید ایمن تره یا مثلا تالیسمان؟ بعد تعهدات بیمه برای تالیسمان بیشتره یا پراید؟ از این بعد هم به قضیه نگاه کنید که فاجعه های تصادف مال ماشین هایی مثل پراید و 405 هست، اونوقت ضرری که اینها اعمال کرده اند صاحبان ماشینهای بروز بپردازند؟
دیگه مردم شدن پوست و استخوان . بسه به خداا بسه.
خيلي جالبه يكي كسب و كار راه ميندازه مثل همين بيمه ها بعد يكي يه قانون تصويب ميكنه كه همه خودرو ها بايد بيمه باشن بعد اوني كه كاسبي راه انداخته مياد ميگه نه درامد كمه يه حالي بدين درامد 3 4 برابر شه بعد حالا يه سري راه ميوفتن راه حل ميدن يه سري هم توجيه مي كنن خب اگر زيان ده هست كه جمع كنيد بريد ديگه چرا مثل دانشگاه آزاد تو هر بيغوله اي دفتر زدين
برای خالی کردن جیب مردم با هم رقابت دارند دوست دارم بدانم سرمایه و حساب و ملک و املاک این آقایان مدیران بیمه چقدر است!!!!
با سلام
تابناک عزیز، اگر برای اینکار از الگوهای موفق در نیا استفاده کنند خوب است ولی متاسفانه کار درست را دولت غلط و ناقص انجام میدهد در نتیجه باعث بدبختی خیلی ها میشود. مثلا میتواند بیمه نامه برای ماشین باشد ولی هر فرد بر اساس سوابق موجود، یک ضریب خطر بیمه ای داشته باشد که پرداخت خسارت بر اساس ضریب فردی باشد که در حین وقوع حادثه پشت فرمان بوده است. وگرنه درفرهنگ ما عرف است که کسی ماشین فامیل یا همسایه را برای دقایق یا ساعتی میگیرد و اتفاقا ممکن است آدم بسیار ماهری هم باشد ولی در همان حین حادثه ای رخ دهد. در این صورت تکلیف چیست، عملا دو خانواده بیچاره میشوند مگر اینکه قانونی نیز وضع ضود که راهنمایی و رانندگی اینکار را خلاف اعلام نماید.
این مصاحبه ای که با رئیس کل بیمه مرکزی داشتید فقط کلی گویی بود و جز گرفتن وقت مردم و ایجاد ابهام بیشتر و البته بدگمانی و شائبه سوء استفاده مسئولین نجومی بگیر چیز دیگری نداشت. ضمنا خوبه که یک تجربه ای رو برای هموطنان عزیز عرض کنم. جند سال پیش بیمه نامه ام رو گم کردم و به دفتر مرکزی بیمه ... مراجعه کردم مثلا برای گرفتن المثنی(البته نمی دونستم که بیمه المثنی نداره) ولی یکی از کارمندای اونجا بهم گفت که اون کوپن های بیمه ای که گم کردی حکم اسکناس رو داشته و هر کس اونهارو پیدا کنه میتونه بره با مدارک سوری، از بیمه خسارت بگیره!! که البته اینجور خسارت گرفتن جز با پرونده سازی و همکاری(سوء استفاده) کارمندان بیمه امکان پذیر نیست!! خواستم بگم جدای از رانتی که مدیران نجومی بگیر دارند، کارمندان بیمه هم چندان بی بهره نیستند!!
من یک پراید دارم با تخفیف کامل بیمه، خودمم از وقتی دارمش تصادفی نکردم، ولی مطمئنم اگه راننده محور بشه من باید پول بیشتری بدم...زیان ده بودن بیمه شخص ثالث مقصرش مردم نیستن که میخواین ازشون پول بیشتری بگیرین
در این مدل که بسیار خوبست شخص راننده سابقه بیمه را دارا میشود نه ماشین مثل فرانسه.و بقیه خانواده فقط معرفی میشوند و حق بیمه نمیدن ولی اگر خسارتی بزنن از تخفیف بیمه شده اصلی کم میشه
چاپیدن شاخ و دم نداره
ونزوئلا .چه ربطی داره؟؟؟؟؟؟؟؟؟؟؟/
جالبه این همه از مردم پول میگیرن بازم میگم ضرر میکنیم
باید توجه داشت که بیمه علاوه بر اینکه جبران خسارت میکنه میتونه اهرمی برای کاهش سوانح و تصحیح فرهنگ رانندگی بشه. برای مثال در کره جنوبی هزینه بیمه ماشین به سن راننده٬ سوابق رانندگیش٬ اندازه ماشین٬ سن ماشین و حتی مقدار مسافتی که در طول یکسال طی میکنه بستگی داره (این مورد آخر در پایان سال بر اساس مقدار مسافت طی شده به راننده بر میگرده) و چون برای افراد جوان و بدون تجربه رانندگی هزینه بیمه گران هست اونا سعی میکنن با احتیاط خیلی بیشتری رانندگی کنن که همین باعث کاهش شدید سوانح رانندگی شده . دررسته تو ایران تقریبا هیچ کاری با هدف اصلی انجام نمیشه اما بازم میتونه شروعی باشه بر کاهش تلافات در ایران.
دیدگاه خود را بنویسید
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.