
پیش بینی تابناک اقتصادی محقق شد
نرخ سود سپردههای بانکی، در عمل ۳ تا ۵ درصد کاهش یافت/ کدام بانک از سقف ۱۵ درصد خارج میشود؟
طی جلسهای مدیران عامل بانکها تصمیم گرفته اند که نرخ سود بانکی را از امروز به مصوبه سال ۱۳۹۶ بازگردانند؛ بنابراین، نرخ سود بلندمدت یک ساله ۱۵ درصد و نرخ سود سپردههای کوتاه مدت کمتر از شش ماه نیز ۸ درصد خواهد بود. این تصمیم بانکها در چه صورت با شکست مواجه خواهد شد و ممکن است چه پیامدهایی برای اقتصاد به همراه داشته باشد؟
 در نظام اقتصادی کشور بیش از ۹۰ درصد تامین مالی بر عهده نظام بانکی است و کمتر از ۱۰ درصد روی دوش بازار سرمایه است. از این رو بانکها نقش بسیار تعیین کنندهای در چرخیدن چرخ تولید کشور بر عهده دارند.
به گزارش تابناک اقتصادی، با توجه به اهمیت نظام بانکی در تامین مالی تولید کشور، هر گونه مشکل در این سیستم موجب خواهد شد که چرخ اقتصاد کندتر بچرخد. متاسفانه با توجه به گزارش های اتاق بازرگانی ایران پیرامون پایش محیط کسب و کار، دشواری تأمین مالی از بانک ها همواره به عنوان یکی از سه مانع اصلی بر سر راه کسب و کارها مطرح بوده است.
موضوع دشواری تامین مالی از بانک ها، میتواند دلایل مختلفی را داشته باشد، اما شاید مهمترین دلیل بالا بودن نرخ سود تسهیلات پرداختی است. به گفته بسیاری از کارشناسان بازدهی تولید با نرخ سود تسهیلات پرداختی همخوانی ندارد.
راهکار کاهش نرخ سود تسهیلات پرداختی این است که نرخ سود بانکی کاهش یابد. از همین رو، زمزمههای کاهش نرخ سود بانکی از سال ۱۳۹۴ شروع شد و طی دو مرحله نرخ سود بانکها از ۲۴ درصد به ۱۸ درصد کاهش یافت. کاهش مجدد نرخ تورم فشار بر بانکها را جهت کاهش دوباره نرخ سود بانکی بیشتر کرد تا یک بار دیگر بانکها اقدام به کاهش نرخ سود بانکی کنند.
در تیر ماه ۹۵ تصمیم گرفته شد که نرخ سود بانکی این بار به ۱۵ درصد کاهش یابد. این تصمیم به اجرا گذاشته شد، اما وجود موسسات مالی غیرمجاز باعث شد بازی نرخ سود بر هم بخورد.
در آن زمان، موسسات مالی غیرمجاز برای جذب هر چه بیشتر سپردههای مردم، نرخ سود خود را بالاتر از ۱۵ درصد در نظر گرفتند و همین عامل باعث شد تا بانکها نیز برای فرار از شکست مجبور شوند نرخ سود پرداختی خود را افزایش دهند و پروژه کاهش نرخ سود به ۱۵ درصد عملاً با شکست مواجه شد.
دوباره، در دوم شهریور ماه ۱۳۹۶ شورای پول و اعتبار تصویب نمود که از ۱۱ شهریور همان سال کلیه بانکها و موسسات اعتباری نرخ سود علی الحساب یک ساله را ۱۵ درصد و سود سپردههای کوتاه مدت را ۱۰ درصد در نظر بگیرند. این اتفاق در حالی رقم میخورد که این بار خبری از موسسات مالی غیرمجاز نبود.
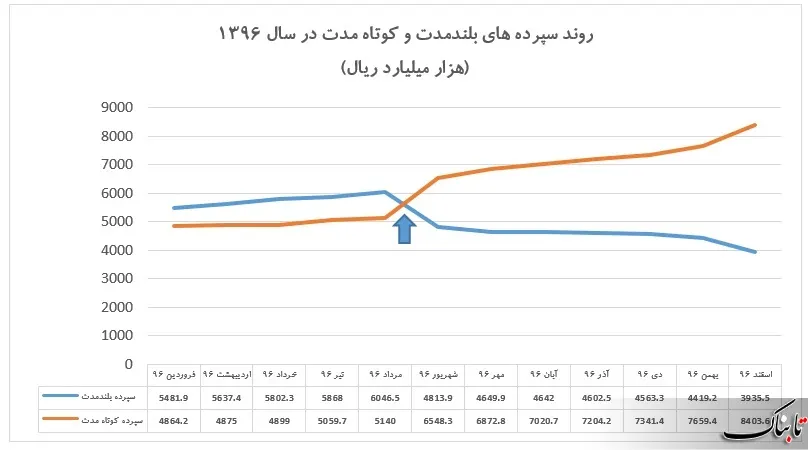
بازگشت به تصمیم سال ۱۳۹۵ یک تغییراتی را در حسابهای کوتاه مدت و بلندمدت ایجاد کرد. همان گونه که از تصویر زیر ملاحظه میگردد سپرده گذاران، پولهای خود را از حسابهای بلندمدت خارج کردند و در حسابهای کوتاه مدت با سیالیت بیشتر قرار دادند.
رفته رفته واگرایی حسابهای کوتاه مدت از بلندمدت بیشتر شد و این نشان دهنده آن بود که پولها در حال خروج از بانکها میباشند. نمود این وضعیت را میشد به وضوح در بازارهای موازی به خصوص بازار ارز دید. قیمت در بازار ارز رفته رفته افزایش یافت.
بانک مرکزی بازی نرخ سود را بر هم زد
اوضاع آشفتۀ بازار ارز موجب شد تا بانک مرکزی بستهای را برای جمع آوری نقدینگی از بازارها طراحی کند. این نهاد در تاریخ ۲۵ بهمن ۱۳۹۶ از بسته سه گزینهای خود رونمایی کرد.
این بسته از ۲۸ بهمن ۱۳۹۶ در بانکهای سراسر کشور به مدت دو هفته به اجرا درآمد و مهلت اجرای آن در دهم اسفند ۱۳۹۶ به پایان رسید. سه گزینه این بسته عبارت بودند از فروش اوراق سپرده ریالی با نرخ سود ۲۰ درصد، فروش گواهی سپرده ارزی و پیش فروش سکه.
به وضوح گزینه اول این بسته، مغایر مصوبه شهریور ماه ۱۳۹۶ شورای پول و اعتبار بود. بانک مرکزی با این بسته و فروش اوراق سپرده ریالی با نرخ سود ۲۰ درصد عملا خود بازی نرخ سود ۱۵ درصد را بر هم زد. مردم نیز از همین گزینه اول بانک مرکزی بیشتر استقبال کردند. البته اجرای این بسته نیز برای مهار بازار ارز جوابگو نبود و بدین ترتیب هم بازی نرخ سود بر هم خورد و هم بانک مرکزی نتوانست با این بسته و جمع آوری نقدینگی بازار ارز را کنترل کند.
بازگشت به تصمیم سال ۱۳۹۵ و مصوبه سال ۱۳۹۶ این بار در اردیبهشت ۱۳۹۹؛ نرخ سود بانکی تغییر کرد؟
روز گذشته مورخه ۳۱ فروردین ماه سال جاری، خبری منتشر شد مبنی بر این که نرخ سود بانکی از اول اردیبهشت ماه ۹۹ (امروز) کاهش خواهد یافت. اما حقیقت ماجرا این است که تنها بانکها تصمیم گرفته اند که نرخ سود بانکی را به مصوبه سال ۱۳۹۵ بازگردانند.
بر اساس تصمیم بانکها مقرر شده است تا دیگر بانکها سپردهای با سود بالای ۱۵ درصد افتتاح نکنند. ضمن آنکه نرخ سود سپردههای کوتاه مدت کمتر از ۶ ماه نیز ۸ درصد خواهد بود. شایان ذکر است پس از التهابات ارزی سال ۹۷ نرخ سود سپردهها به شکل غیررسمی تا محدوده ۱۸ تا ۲۰ درصد افزایش یافته بود. از این بُعد میتوان گفت که با بازگشت به مصوبه گذشته و نرخ سود ۱۵ درصد، نرخ سود بانکی در عمل ۳ تا ۵ درصد کاهش یافته است.
به هر صورت بانکها با چند سال تخطی از مصوبه سال ۱۳۹۵ و بعد شهریور ۱۳۹۶ حالا تصمیم گرفته اند به این مصوبه بازگردند و آن را اجرایی کنند.
در مورد سپردههای بلندمدت یکساله نیز مقرر شده که نرخ سود این سپردهها از یکم اردیبهشت ۹۹ معادل ۱۵ درصد افتتاح شود و سپردههای موجود تا سررسید طبق قرارداد عمل نماید.
همچنین در صورت نیاز، بانکها میتوانند گواهی سپرده با نرخ ۱۵ درصد تا ۱۸ درصد و نرخ شکست ۱۰ درصد تا تاریخ ۳۱ شهریور سال جاری افتتاح نمایند.
بیشتر بخوانید:
گفتنی است که در مورخه نوزدهم فروردین ماه سال جاری تابناک اقتصادی طی مطلبی با تیتر در شرایط کرونایی، منتظر کاهش نرخ سود بانکی باشیم؟ نگاهها به سمت کدام بازار است؟ از احتمال تغییر نرخ سود بانکی خبر داده بود.
البته در تصمیم قبلی بانکها بنا بود که نرخ سود اشخاص حقیقی و حقوقی متفاوت و نرخ سود اشخاص حقوقی کاهش یابد و نرخ سود اشخاص حقیقی بدون تغییر باشد. اما در جلسه سیام فروردین با کسب نظر تکمیلی دیگر مدیران عامل بانکها و اخذ نظر بانک مرکزی، تفاوت بین نرخ سود اشخاص حقیقی و حقوقی کنار گذاشته و نرخ سود در یک عدد مشخص تعیین شد. هرچند جای سوال است که چرا حقوقی ها به روال سابق، هم ردیف با حقیقی ها، از نرخ سود یکسان بهره مند شوند؟ گروهی که در سال جهش تولید، به جای سپره گذاری بدون ریسک در بانک ها، بایستی به فکر رونق و جهش تولید باشند!
پیامدهای احتمالی بازگشت به نرخ سود بانکی ۱۵ درصد و یک نکته
اولین پیامد این است که ممکن است با تغییراتی که نرخ سود بانکی داشته و به نوعی به ۱۵ درصد کاهش یافته است، به مانند سال ۱۳۹۶ جابجایی بین سپردههای بلندمدت و کوتاه مدت انجام شود و سپردهها به نفع کوتاه مدت با سیالیت بیشتر تغییر کند. دلیل این است که هدف گذاری بانک مرکزی برای نرخ تورم سال جاری ۲۰ درصد است و عملاً بر روی کاغذ نرخ سود بانکی با تورم هدف گذاری شده حداقل ۵ درصد فاصله دارد و این شاید برای بسیاری از سپرده گذاران توجیه پذیر نباشد.
به هر صورت بانک مرکزی باید از هم اکنون مراقب خروج پولها از حساب سپرده گذاران و سرازیر شدن آن به سمت بازارهای موازی باشد. البته این روزها از بورس استقبال دو چندانی شده و شاید در صورت خروج، پولها به سمت این بازار روانه شوند.
دومین پیامد این که تا اینجای ماجرا که کاهش نرخ سود بانکی تنها به نفع شبکه بانکی بوده است و مردم و تولید از آن نفعی نبرده اند. بهتر است گام دوم در این زمینه با قدرت برداشته شود و برای چرخیدن چرخ تولید در سال جهش تولید، بانکها نرخ تسهیلات پرداختی را نیز کاهش دهند. هر چند که گویا در پرداخت تسهیلات کرونایی به کسب و کارها و قشرهای آسیب دیده قرار است اتفاق بیفتد، اما بهتر است این کاهش نرخ سود تسهیلات پرداختی مداوم باشد تا این بازی به یک بازی برد برد تبدیل شود.
کدام بانک از سقف ۱۵ درصد خارج میشود؟
و اما در آخر یک نکته این که در دو دوره قبلی که تصمیم به کاهش نرخ سود بانکی به ۱۵ درصد بود، یک بار موسسات مالی و اعتباری غیرمجاز و برخی از بانک های خصوصی و مجاز و بار دیگر خود بانک مرکزی بازی کاهش نرخ سود بانکی را بر هم زد. این بار باید بانک ها مراقبت بیشتری از این تصمیم خود داشته باشند چرا که اگر تنها یک بانک از این تصمیم تخطی کند این بازی شکست خواهد خورد؛ بنابراین باید نظارت بیشتری بر این ماجرای نرخ سود انجام شود تا به درستی این تصمیم اجرایی گردد.
آنچه مسلم است، کرونا با وجود آسیب ها و تبعات منفی زیادی که بر بدنه اقتصاد کشور وارد کرده است، باعث شد تا مدیران غول های بانکی کشور دور یک میز جمع شده و برای تبعیت از قانون خاک خورده در این سال ها، هم دل شوند؛ تواقفی که به نظر نمی رسید به این زودی ها حاصل شود.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
مردم همه سر کاریم کی بفهمید خدا میدونه
با ان شاء الله گفتن و ما شا الله گفتن کار درست نمیشه. باید عمل کرد.
از ماست که برماست انشاالله در ست می شود
هدف از کاهش سود بانکی فقط و فقط بالا بردن تورم و فقیرتر کردن مردم و گرفتار کردن مردم با فقر و بیماری هستش
دستور ناسنجيده زماني ان هم در كرونا و تورم ٤٠ درصدي خطر فرار پول را به سمت خريد ملك در تركيه بسيار بالا مي برد ايران در راس خريداران ملك در تركيه قرار گرفته است، و خطر ديگر تشديد نزولخواري با نرخ هاي بالا مي شود اگر افزايش قيمت امروز ماشين را شاهد هستيم بايد بدانيم مديران بانك ها سد ورود سرمايه دلالي را باز كردند ، بانك ها مي توانند با طرح هاي تشويقي سرمايه مردم را به طرف توليد سوق دهد ولي وقتي خود بانك بساز وربفرىش است و خود بانك وسطه خودرو است انتظاري جز اين طرح نيست... اگر سرمايه گذاري طولاني مدت مثلا سه ساله و پنج ساله را مد نظر مي كرفتند حداقل سرمايه قابل برنامه ريزي را در اختيار داشتند.. جالب اينكه اين كاهش نزخ فقط براي سپرده هاي ريز بوده وكرنه سپرده هاي سنكين در روز قبل اجرا شكسته و مجددا براي يك سال با نرخ بالا تمديد گرديد كه كاملا قابل اثبات است ..طرحي كه فقط مدت كوتاهي قابليت اجرا دارد ولي ضربه سنكيني به بازار هاي مواري و مصرف مردم مي زند
اين طورى مردم رو ميكشين تو خيابونا براى بستن حساب قبلى و افتتاح يك حساب جديد تو بانكى كه سود بيشتر ميده. كرونا بگيرن خونشون گردن شماست
هدف اینه که کاری کنند مردم سپردههاشونو ازبانک خارجکنن ودلار بالابره وارزشپولملی کموکمتر بشه ومردمجذببانکهانشن وپولاشونوسمتدلاروطلاببرن تاتورمبیشتربشه ومردمفقیروفقیرتر
کاهش نرخ سود سپرده در یک اقتصاد تورم گرا اشتباه محض است.از طرفی نرخ سود تسهیلات بالا اما سود سپرده کم معلوم است فرار سرمایه ها اتفاق میافتد. دلار گران میشود. و تورم بالا میرود.بورس گنجایش سرمایه ها را نداردقرائت زیرا تماما حباب است.کل بورس دنیا ریخته اما بورس تهران رشد دارد!!!!!!!
خنده دار نیست ؟!!!!!
اگر همزمان سودتسهیلات هم کاهش پیدا کنه همه ی بازارها رو با کاهش مواجه می کنه
با این شل کن سفت کن با سرمایه های مردم بازی نکنید بانک سود سپرده ای نمیده !تازه اگر هم بده باز از نرخ تورم کمتره و اخر سال چیزی عاید سپرده گذار نمیشه چرا از اندوخته بانکها برای برای کسر بودجه استفاده نمیشه مردم چه گناهی کردن که جور بکشند
من نمی دونم تو این کشور همه چیز رو گران می کنند اونوقت هی سپرده مردم که طرف مقابل مثل من نتونسته با این سرمایه مسکن خبره هی میارن پایین اینا می خوان بانک رو ورشکست کنن
امروز حساب جدید باز میکردند یکساله 20 درصد.
کدام بانک
احسنت. زدی تو خال
الان دولت درآمد نداره و هزینه های خودش را هر روز داره بالاتر میبره. این یعنی تورم در آینده
من نمی فهمم سود یعنی چه ؟
سود بانکی حرام است.
بانک باید در پایان سال سود حاصل از سرمایه گذاری ها را محاسبه و هر چقدر که هست بین سپرده گذاران تقسیم کند . چه یک درصد باشد چه سی درصد
کجاست آن وعده بانکداری اسلامی
آیا روزی خواهد رسید که بهره بانکی مثل ژاپن منفی شود چراکه تمام مشکلات اقتصادی ما ناشی از تزریق پول حرام ربا و جریان آن در همه شریانهای اقتصادی و اجتماعی است
اقا تورم سال قبل حداقل حداقل 50 درصد وامسال هم 40 درصد
چطور من پولم را بذارم بانک با نرخ سود 8 یا 15 درصد
ضمنا شرکتها دو برابر تورم اجناسشون را گرون کردن و به همین کارگرهای بدبخت می فروشن پس وام 20 درصدی براشون سخت نخواهد بود
یکبار این کار کردید دیدید چه بلایی سرمان آورد دوباره دارید اینکار را می کنید که دوباره پول هارا دربیاوردند به سوی خرید ارز و طلا
مردم جلوی بانکها صف کشیدند دارند پولاشون رو از بانکها میکشند بیرون اوضاع خیلی ناجور شده
سود و ربای بانکی بیاد پایین یعنی تولید نقدینگی توسط بانک های پولشو کم میشه. تورم پایین میاد و سرعت کم ارزش شدن پول ملی کم میشه
دیدگاه خود را بنویسید
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.