
سرنوشت تلخ پساندازهای ۲۰ساله خانوادهها برای مسکن فرزندان؛ آیندهای که پودر شد
حسابهایی که قرار بود بخشی از کمک هزینه خرید خانه برای فرزندان خانوادهها باشند، بعد از ۲۰ سال تقریبا پودر شدند.
به گزارش خبرنگار سرویس اجتماعی تابناک، تقریبا سال ۱۳۹۰ بود. میشد برای ۲۰ سال بعد برنامه ریخت و با خیال نسبتاً راحت گفت که «امروز سختی میکشم تا فردا فرزندم راحتتر باشد.».
جمله بالا را پدر کرجی عنوان میکند. او در همان سال برای فرزند تازهمتولدشدهاش حساب پسانداز مسکن باز کرد. هر ماه مبلغی کنار گذاشت؛ نه با این تصور که روزی با این پول خانه بخرد، بلکه با این امید که وقتی فرزندش بزرگ شد، این پسانداز بتواند بخشی از هزینه خرید خانه را تأمین کند.
آن زمان، ۶۰ میلیون تومان عدد کوچکی نبود. و قرار بود بیست سال بعد هم، پولی با ارزش نسبی باشد که باری از روی دوش هزینه خرید مسکن در آینده بردارد. محاسبهاش هم ساده بود: حتی اگر قیمت خانه در سالهای آینده چند برابر شود، این پول بالاخره بخشی از هزینه خرید یک آپارتمان را پوشش خواهد داد.
اما یک متغیر در این معادله وجود داشت که هیچکس نمیتوانست با دقت امروز پیشبینیاش کند؛ تورم.
این شهروند پیش از آن هم تجربه خرید خانه داشت. سال ۱۳۸۴ یک آپارتمان ۷۵ متری در کرج خریده بود؛ خانهای که قولنامهای بود به قیمت ۱۳میلیون تومان. و به گفته خودش اگر سند رسمی داشت، ارزش آن تقریباً دو برابر میشد.
میگوید: «حساب پس انداز بیست ساله مسکن، ۶۰ میلیون تومان میشد. میاندیشیدم که این پول در آینده و در بدترین شرایط تورمی، بالاخره یکچهارم یا یکپنجم قیمت یک خانه شبیه خانه خودمان باشد. قرار نبود همه خانه را بخرد؛ قرار بود دست بچهام را بگیرد. ولی الان میبینم ۶۰ میلیون تومان در برابر قیمت خانه تقریباً هیچ است.»
حالا همان فرد، پس از سالها، به بانک مراجعه کرده و حساب مسکن فرزندش را بسته است.
عددی که ثابت ماند، اقتصادی که عوض شد
برای روشن شدن تکلیف این حساب، با یکی از شعب بانک مسکن تماس گرفتیم. سؤال مشخص بود: آیا با گذشت این سالها و کاهش ارزش پول، مبلغ تسهیلات ۶۰ میلیون تومانی هنگام سررسید بر اساس تورم یا قیمت روز مسکن افزایش پیدا میکند؟
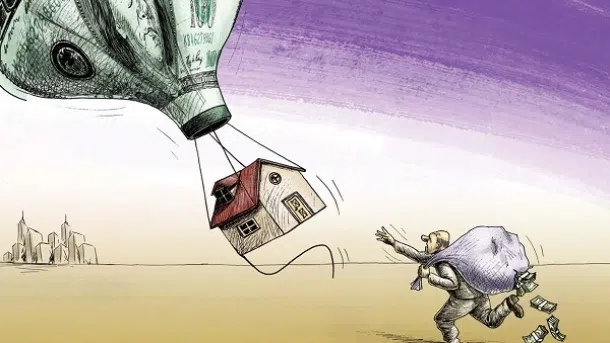
پاسخ شعبه روشن بود: همان مبلغی که در زمان افتتاح حساب و بر اساس مقررات مربوط به آن حساب تعیین شده، ملاک پرداخت است و صرفاً به دلیل گذشت زمان و تورم، افزایش خودکاری روی ۶۰ میلیون تومان اعمال نمیشود.
سقف تسهیلات حساب مسکن جوانان در سالهای مختلف افزایش پیدا کرده است. برای نمونه، سقف پایان سال پانزدهم حسابهای افتتاحشده در سال ۱۳۹۵ در تهران ۱۱۰ میلیون تومان و در شهرهای بزرگ ۱۰۰ میلیون تومان بود. این سقفها در سالهای بعد افزایش یافت و برای حسابهای افتتاحی سال ۱۴۰۲، سقف پایان دوره در تهران به ۴ میلیارد تومان رسید.اما افزایش سقف حسابهای جدید، الزاماً به معنای افزایش تسهیلات حسابهای قدیمی نیست.
و همین تفاوت، بخشی از داستان تلخ خانوادههایی است که سالها پیش بر اساس اعداد همان زمان تصمیم گرفتهاند.
مسئلهای بزرگتر از مسکن
اگر این اتفاق فقط برای یک حساب بانکی رخ داده بود، شاید میشد آن را یک مورد شخصی دانست. اما مسئله گستردهتر است. تورم فقط قیمت کالاها را بالا نمیبرد؛ نحوه فکر کردن مردم درباره آینده را هم تغییر میدهد.
تابناک پیشتر نیز در گزارشی، به این موضوع پرداخته بود و این بار از زاویه اجتماعیتری به آن نگاه کرده است. وقتی خانوادهای برای تحصیل فرزندش پول کنار میگذارد اما چند سال بعد شهریهها با سرعتی بیشتر از پسانداز افزایش پیدا میکنند، وقتی کسی برای ازدواج فرزندش برنامهریزی میکند اما هزینههای ازدواج فاصله زیادی با درآمد او میگیرند، یا وقتی فردی برای خرید خودرو پسانداز میکند و در زمان رسیدن به مبلغ مورد نظر، قیمت خودرو چند برابر شده است، یک پیام مشترک به ذهن جامعه منتقل میشود:«پسانداز کردن لزوماً تو را به هدف نزدیک نمیکند.» این احساس، از خودِ کاهش قدرت خرید مهمتر است.
بدون آینده
جامعهای که نتواند برای آینده برنامهریزی کند، بهتدریج محتاطتر، کوتاهمدتتر و نگرانتر میشود. تصمیمهای بلندمدت جای خود را به تصمیمهای روزمره میدهند. ازدواج به تأخیر میافتد، خرید خانه دورتر میشود، فرزندآوری برای برخی خانوادهها پرریسکتر به نظر میرسد و جوانی که میبیند درآمدش با قیمت داراییها فاصله دارد، ممکن است اساساً احساس کند قواعد بازی اقتصادی به نفع برنامهریزی بلندمدت او نیست.
برای این پدر کرجی، داستان در نهایت به یک تصمیم ساده ختم شد: بستن حساب. اما پشت این تصمیم، سالها پس انداز و انتظار وجود دارد. او میگوید: «آدم وقتی میبیند سالها پول کنار گذاشته، ولی چیزی که برایش پسانداز کرده هر روز دورتر شده، انگیزهاش را از دست میدهد.» شاید همین جمله، معنای اجتماعی ماجرا را روشن کند. پسانداز فقط یک رفتار اقتصادی نیست؛ نوعی اعتماد به آینده است. کسی که امروز از مصرف خود میزند، در واقع باور دارد فردا چیزی ارزشمندتر در انتظار اوست.اگر این رابطه بارها شکست بخورد، آسیب فقط به موجودی حساب بانکی وارد نمیشود؛ اعتماد به برنامهریزی بلندمدت هم فرسوده میشود.
در چنین شرایطی، مردم ممکن است به جای آنکه برای ۱۵ یا ۲۰ سال بعد برنامه بریزند، به فکر حفظ ارزش دارایی در کوتاهمدت باشند. همین تغییر رفتار، خود میتواند پیامدهای اجتماعی گستردهتری داشته باشد.
 افزودن تابناک به منابع ترجیحی گوگل
تابناک را در شبکه های اجتماعی دنبال کنید
نظرات بینندگان
منظور از مسئول دقیقا کیه؟
من دارم میبینم یه عده اتباع پابرهنه بدون هیچ آورده ای زیردوسال صاحب همه چی میشن این یعنی چه چراماداریم خدمات رایگان به اینامیدیم چراخودمون روزبروزپسرفت میکنیم بجای پیشرفت
دیگه همه چیز برای دهه 80 و 90 و 1400 ها تمام شده است. رویاهایتان را بسازید با تغییر رویکرد
پس مقصران نابودی ارزوهای ما چی وقتی از پول ما زندگی هاشون ساختن ،چند خونه خریدن و عمر و جوانی ما به باد دادند؟
پس انداز با سکه طلا
سکه میخریدند میگذاشتن کنار پول و تو بانک پس انداز نمیکردند کلی سرمایه داشتند
باید قانون به ارزش روز، برای بانکها و بیمه ها هم اجرا بشه. واریز پول در این طرح ها باید به ارزش روز محاسبه بشه تا بانک را وادار کن پولی که از من نوعی میگیره ارزشش را حفظ کنه و موقع پس دادن پول به ارزش روز پس بده.
وقتی عقل نباشه میشه همین آخه آدم پول رو توی بانک میخوابونه
اتفاقاً مسکن هیچ مافیایی ندارد مصالح ساختمانی مافیا دارد
هزینه های مجوز ساخت مافیا دارد همان سال ۹۰ یک تریلی میلگرد خریدم ۴۲ میلیون تومان الان همان تریلی میلگرد خریدم ۲٫۵ میلیارد هزینه جواز ساخت آن سال ۱۲ میلیون تومان بود حالا شده ۲ میلیارد خانه کلنگی آن زمان ۳۰۰ میلیون تومان بود حالا شده ۳۰ میلیارد آسانسور نصب میشد با ۳۵ میلیون حالا شده ۳ میلیارد حال متوجه شده یا بیشتر آپارتمان با هزار بدبختی و التماس میفروختم متری ۲٫۵ میلیون حالا شده متری ۱۵۰ میلیون
وَيْلٌ لِلْمُطَفِّفِينَ
وای بر کم فروشان!
خوبه میتونی شیرآلات بهداشتی خونه رو بخری
ما قدرت برتر دنیا هستیم
متاسفانه درسته
تورم بالای بلند مدت و عادت کردن مردم به این موضوع، بدترین اتفاق ممکن برای یک مردم است. بدتر از استعمار و تصرف و هر چیز دیگر
کارمندان دولت هم به همین بلا گرفتار شدند سال۷۶قانون پس انداز کارکنان دولت تصویب شد مقداری از حقوق ومعادل ان را دولت میداد حالا بعد از ۳۰سال همان مبلغ پرداخت میشود تصور کن سال۷۶خودت۲۰۰۰تومان دولت هم ۲۰۰۰تومان ریختن به حسابت الا همان ۴۰۰۰تومان ذا بگیری
برای شما هین هم زیاده
سال ۸۶ مبلغ ۳/۵ میلیون یک جا در حساب پس انداز به نام پسر تازه متولد شده ام در بانک مسکن پس انداز کردم
اون موقع هر عدد سکه بهار آزادی ۱۹۰ هزار تومن بود یعنی معادل ۱۸ سکه بهار آزادی در بانک پس انداز کردم
یعنی به جای اینکه در بانک پس انداز کنم تا چرخ اقتصاد و ساخت مسکن بچرخه اگه سکه خریده بودم و نگهداری می کردم الآن بیش از ۴ میلیار تومن سرمایه داشتم ولی وقتی که به بانک مسکن مراجعه کردم دیدم با جمع امتیازاتش باید قید وام بیش از ۳۰۰ میلیون رو بزنم و اگه با نرخ افزایش سود سالانه ای که بانک به قراردادهای پس انداز ما میده بخواهم حسابم رو ببندم و پولم رو پس بگیرم، پولم میشه حدود ۲۵ میلیون تومن
بزرگترین سرقت قرن از مردم.
به نظرم حساب های خودتون و بیمه های عمرتون رو پودر شده نبدین. بریذ دیوان عدالت شکایت کنید. تعداد حق خواهان که زیاد باشه باید خسارت بدن. نمیشه سالی چند سکه از مردم بکیری تهش بگی بیا این ربع سکه. نبدین حساب ها رو شکایت کنید.
یک روز در مترو یک خانمی داخل یک غرفه ایستاده بود و به من اشاره کرد و جلو رفتم . پرسید بازنشسته هستید ؟ گفتم بله . گفت مستمری شما جقدر است ؟ گفتم ۲۷ میلیون تومان . گفت ما طرحی داریم که می توانید در آن شرکت کنید و مبلغ مستمری ما از ۶۰ میلیون تومان شروع می،شود ! گفتم توضیح دهید .خلاصه صحبت ایشان این بود که ابتدا به ساکن من باید مبلغ قابل توجهی به حساب آن ها پول واریز می کردم .سپس ماهیانه هممبلغی به عنوان حق بیمه پرداخت می کردم تا پس از ۱۰ سال مرا بازنشسته کنند و ماهی ۶۰ میلیون تومان به من بدهند! برای او حساب کردم که با مقایسه قیمت های ۱۰ سال پیش و الان می توان پیش بینی کرد که ۱۰ سال بعد با ۶۰ میلیون تومان نیم کیلو لوبیا می توانیمبخریم نه بیشتر !!! بنا بر این ارزش ندارد .
دیدگاه خود را بنویسید
سایت تابناک از انتشار نظرات حاوی توهین و افترا و نوشته شده با حروف لاتین (فینگیلیش) معذور است.